Calendario fiscal de Hacienda: fechas límite de octubre para presentar los impuestos del tercer trimestre
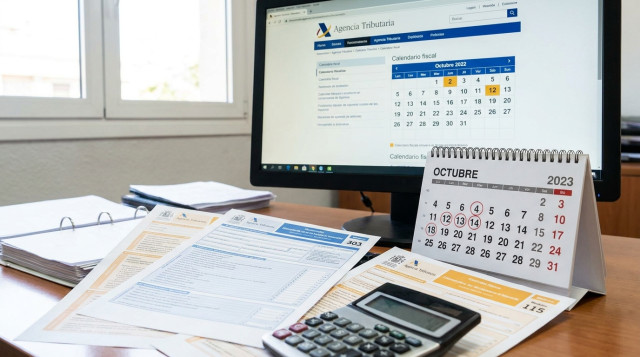
La Agencia Estatal de Administración Tributaria (AEAT) inicia la cuenta atrás para una de las convocatorias tributarias más exigentes del ejercicio económico. Con la finalización de los meses estivales y el cierre del periodo entre julio y septiembre, los contribuyentes obligados a rendir cuentas deben marcar en su agenda administrativa las fechas de vencimiento correspondientes a las liquidaciones periódicas. El calendario fiscal establece durante el mes de octubre los plazos inaplazables para presentar las autoliquidaciones del tercer trimestre, una cita que afecta de forma directa a trabajadores autónomos, pequeñas y medianas empresas, sociedades mercantiles y profesionales que operan bajo tributación trimestral en todo el territorio estatal.
La correcta gestión de estos plazos resulta fundamental para evitar recargos e intereses de demora por presentación fuera de plazo. La Agencia Tributaria mantiene un calendario estructurado donde conviven dos fechas críticas diferenciadas: el límite para optar por la domiciliación bancaria directa de los pagos y la fecha tope general para la presentación formal de los modelos, ya sea con resultado a ingresar mediante código NRC, a compensar o con resultado negativo. En el contexto general de las obligaciones anuales reflejadas en el calendario 2026 de España, la recta final del ejercicio exige una coordinación milimétrica entre la gestión contable y los días hábiles administrativos.
Plazos oficiales del tercer trimestre en el calendario de la Agencia Tributaria
El calendario fijado por el Ministerio de Hacienda para las obligaciones tributarias periódicas no admite demoras injustificadas y se apoya en reglas estrictas de cómputo de plazos. Para la liquidación regular del tercer trimestre, el marco normativo establece el 20 de octubre como la fecha límite general para registrar y liquidar la inmensa mayoría de las declaraciones tributarias de autónomos y pymes.
No obstante, los contribuyentes que deseen abonar la cantidad resultante mediante domiciliación directa en su cuenta bancaria deben anticipar su trámite cinco días naturales. Para la campaña del tercer trimestre, el plazo límite para domiciliar el pago ante la AEAT expira el 15 de octubre a las 23:59 horas. Quienes no completen el envío de la declaración telemática antes de esa medianoche pierden la posibilidad de ordenar el cargo directo en cuenta corriente y se ven obligados a tramitar el Número de Referencia Completo (NRC) a través de su entidad bancaria o recurrir a pasarelas de pago electrónico con tarjeta antes del cierre general del día 20.
A diferencia de otros meses donde los días inhábiles o festivos autonómicos pueden generar dudas procesales, en esta campaña el vencimiento general del 20 de octubre cae en martes, por lo que no opera ninguna prórroga al día hábil siguiente. Conviene además planificar con antelación las semanas previas, ya que el calendario oficial incluye el festivo nacional del 12 de octubre (lunes) por la Fiesta Nacional de España, una jornada no laborable e inhábil a efectos administrativos en todo el país que restará tiempo hábil de atención presencial y soporte en asesorías tributarias.
Modelos tributarios obligatorios que vencen en la liquidación de octubre
La cita fiscal de octubre congrega los principales impuestos indirectos, pagos fraccionados de la renta y retenciones a cuenta generadas a lo largo de julio, agosto y septiembre. Conocer el modelo correspondiente a cada modalidad de actividad económica es el primer paso para no omitir presentaciones obligatorias.
- Modelo 303 (Impuesto sobre el Valor Añadido): Autoliquidación trimestral del IVA correspondiente a las operaciones económicas efectuadas durante el tercer trimestre. Deben cumplimentarlo profesionales independientes, comunidades de bienes y personas jurídicas inscritas en el régimen general o simplificado de este tributo indirecto.
- Modelo 130 y Modelo 131 (Pagos fraccionados del IRPF): Declaración del pago a cuenta del Impuesto sobre la Renta de las Personas Físicas. El Modelo 130 aplica a autónomos en estimación directa (normal o simplificada), mientras que el Modelo 131 corresponde a quienes cotizan bajo el régimen de estimación objetiva (módulos).
- Modelo 111 y Modelo 115 (Retenciones e ingresos a cuenta): El Modelo 111 recoge las retenciones practicadas sobre rendimientos del trabajo personal a empleados o facturas de colaboradores profesionales. Por su parte, el Modelo 115 declara las retenciones practicadas sobre arrendamientos urbanos de locales comerciales, oficinas y naves industriales afectas a la actividad económica.
- Modelo 202 (Pago fraccionado del Impuesto sobre Sociedades): Primer pago a cuenta del segundo ciclo o pago a cuenta ordinario para empresas y entidades jurídicas sujetas al régimen general societario que superen los umbrales legalmente fijados de volumen de operaciones.
- Modelo 349 (Declaración recapitulativa de operaciones intracomunitarias): Documento informativo exigido a aquellos operadores que hayan comprado o vendido bienes y servicios a empresas radicadas en otros países de la Unión Europea dentro del periodo trimestral.
Cronología detallada de las fechas límite para autónomos y pymes
Para facilitar el seguimiento cronológico y evitar despistes de última hora en el cumplimiento de estas obligaciones públicas, la siguiente tabla sintetiza los hitos esenciales que componen el calendario tributario del tercer trimestre:
| Día y mes | Día de la semana | Ámbito administrativo | Trámite fiscal o modelo aplicable |
|---|---|---|---|
| 1 de octubre | Jueves | Nacional (toda España) | Apertura oficial del plazo telemático en la Sede Electrónica de la AEAT para el 3T |
| 12 de octubre | Lunes | Nacional (toda España) | Festivo nacional (Fiesta Nacional de España): oficinas públicas cerradas y día inhábil |
| 15 de octubre | Jueves | Nacional (toda España) | Fecha límite para domiciliar pagos del IVA (303), IRPF (130/131) y Sociedades (202) |
| 20 de octubre | Martes | Nacional (toda España) | Vencimiento improrrogable para presentación general de modelos 303, 130, 131, 111, 115 y 202 |
| 30 de octubre | Viernes | Nacional (toda España) | Último día hábil previo al cobro y liquidaciones de trámites tributarios del mes |
Tal como detallan las guías sobre el calendario fiscal de octubre, contar con estos días plenamente controlados resulta indispensable para mantener al día el estado contable frente a la administración pública tributaria.
Cómo influyen los días festivos de octubre en la tramitación telemática
Uno de los errores más frecuentes entre los contribuyentes consiste en postergar la recopilación documental para la última semana del plazo. Aunque la Sede Electrónica de la Agencia Tributaria permanece abierta e interoperable las 24 horas del día durante los 365 días del año, la presencia de festivos señalados en el mes condiciona la operativa bancaria y los servicios de asesoría externa.
El 12 de octubre es un festivo de carácter nacional no recuperable recogido en el calendario de festivos que paraliza la actividad de los registros presenciales de la Administración General del Estado, de las entidades bancarias colaboradoras y de la práctica totalidad de los despachos profesionales. En comunidades autónomas como la Comunidad Valenciana, el 9 de octubre (viernes) se celebra el Dia de la Comunitat Valenciana, reduciendo aún más los días laborables previos al cierre del plazo de domiciliación bancaria para los contribuyentes de esa autonomía.
Por este motivo, las gestorías tributarias insisten en la conveniencia de liquidar los modelos con anterioridad al puente del 12 de octubre. Resolver las incidencias de certificado digital, firma telemática con sistema Cl@ve o autorizaciones bancarias antes del periodo festivo garantiza que las declaraciones con domiciliación bancaria queden correctamente registradas dentro del corte oficial del 15 de octubre sin imprevistos técnicos de última hora.
Consecuencias económicas y recargos por presentación fuera de plazo
El incumplimiento de los plazos fijados por el calendario de la Agencia Tributaria acarrea repercusiones económicas inmediatas cuya severidad varía en función de si la subsanación se realiza de manera voluntaria o tras un requerimiento formal emitido por los órganos de gestión e inspección.
Cuando la declaración arroja un resultado a ingresar y el contribuyente presenta el modelo de forma extemporánea por propia iniciativa, la Ley General Tributaria aplica un sistema de recargos graduales. Este recargo comienza en un 1% sobre la cuota adeudada si se regulariza dentro del primer mes siguiente al vencimiento, incrementándose en un punto porcentual adicional por cada mes transcurrido hasta llegar al año natural. Si la presentación se demora más de doce meses, el recargo asciende al 15% y exige además la liquidación complementaria de intereses de demora.
En cambio, si es la propia Agencia Tributaria quien detecta la omisión y notifica un requerimiento oficial, decae el régimen de recargos por extemporaneidad voluntaria y se abre un expediente sancionador. En este supuesto, la sanción económica mínima oscila entre el 50% y el 150% de la cuota impagada, en función de la gravedad atribuida a la infracción. En aquellos casos donde la autoliquidación extemporánea resulte negativa, a compensar o informativa (como ocurre con el modelo 349), la falta de ingreso dentro del plazo legal conlleva multas pecuniarias fijas que parten de importes habituales de 200 euros, reducidas a la mitad en supuestos de presentación espontánea sin requerimiento previo.
Próximos plazos fiscales tras el cierre del tercer trimestre
La conclusión del plazo trimestral del 20 de octubre no agota el calendario de citas con Hacienda durante el último tramo del ejercicio. Apenas unos días después, con la llegada del mes de noviembre, se activan otras fechas destacadas para los contribuyentes particulares, entre las que sobresale el segundo pago derivado de la última Campaña de la Renta. Quienes fraccionaron el resultado a ingresar de su IRPF tienen fijada a principios de noviembre la fecha del adeudo en cuenta del 40% restante, tal como consta en las previsiones sobre el segundo plazo de la renta.
Asimismo, el final del año prepara el terreno para la presentación de los resúmenes anuales informativos y las autoliquidaciones definitivas del cuarto trimestre, cuyas fechas límite se trasladarán al mes de enero, marcando el enlace formal entre el cierre del ejercicio en curso y las obligaciones del nuevo ciclo anual dentro del calendario 2027. Mantener una planificación rigurosa mes a mes constituye la mejor salvaguarda para autónomos y administradores que buscan cumplir con la legalidad sin penalizaciones financieras.
También te puede interesar
- Espana Todos Los Santos Cae En Domingo Que Comunidades Pasan El Festivo Al Lunes 2 De Noviembre Nx8siu
- Turismo Puente De Diciembre Como Cae En El Calendario Laboral Y Que Dias Pedir Para Organizar Una Escapada Nx8f2n
- Educacion Calendario Escolar Fechas De Los Primeros Dias No Lectivos Y Puentes Del Curso Por Comunidades Nx8brz