Calendario fiscal de octubre: fecha límite para presentar las declaraciones del tercer trimestre ante Hacienda
La Agencia Estatal de Administración Tributaria (AEAT) activa durante el mes de octubre una de las citas administrativas más determinantes del ejercicio para autónomos, pequeñas y medianas empresas y profesionales colegiados en toda España. La presentación de las autoliquidaciones periódicas correspondientes al tercer trimestre del año concentra una serie de vencimientos inaplazables que exigen una rigurosa planificación para evitar recargos o sanciones formales. Dentro del calendario 2026 de España, el décimo mes del año combina obligaciones tributarias decisivas con jornadas festivas oficiales que condicionan los plazos bancarios y la atención en las delegaciones de Hacienda.
Plazos oficiales y fechas clave del calendario fiscal de octubre
El calendario del contribuyente fijado por la Agencia Tributaria establece dos hitos temporales prioritarios durante este periodo de liquidación. Por un lado, el plazo general para la remisión telemática de los modelos tributarios trimestrales concluye de forma ordinaria el día 20 de octubre. Por otro lado, aquellos obligados tributarios que prefieran liquidar los importes resultantes mediante adeudo directo en su cuenta bancaria disponen de un margen más ajustado que expira cinco días antes, concretamente el 15 de octubre.
Resulta indispensable considerar la confluencia de los días hábiles e inhábiles de la administración con las jornadas bancarias. Durante este periodo, la festividad nacional del 12 de octubre (Fiesta Nacional de España), que se celebra en lunes en todo el territorio estatal, incide directamente en los tiempos de gestión previa en gestorías y despachos contables, tal como se detalla en las guías sobre los festivos y fechas clave de octubre. La sincronización de facturas, deducciones y justificantes debe completarse con antelación suficiente para esquivar incidencias de última hora.
| Fecha límite | Día de la semana | Ámbito administrativo | Trámite y modelo obligatorio |
|---|---|---|---|
| 15 de octubre | Jueves | Nacional (toda España) | Fecha límite para domiciliar el pago en cuenta de declaraciones del 3T (IVA, IRPF, retenciones) |
| 20 de octubre | Martes | Nacional (toda España) | Fin de plazo general de presentación del 3T (con NRC, cargo en cuenta o aplazamiento) y declaraciones mensuales de septiembre |
| 30 de octubre | Viernes | Nacional (toda España) | Último día hábil previo al cierre de mes para cotejo de estados contables trimestrales |
Modelos tributarios obligatorios del tercer trimestre para autónomos y pymes
La liquidación del tercer trimestre comprende el rendimiento económico y la facturación generada durante los meses de julio, agosto y septiembre. Esta ventana afecta de manera transversal a prácticamente todas las actividades económicas dadas de alta en el Censo de Empresarios, Profesionales y Retenedores.
El modelo más voluminoso por número de declarantes es el Modelo 303 de autoliquidación del Impuesto sobre el Valor Añadido (IVA). A través de este documento, los profesionales calculan la diferencia entre el IVA devengado en sus ventas y servicios prestados y el IVA soportado en sus compras y gastos vinculados a la actividad. Si el resultado es positivo, el contribuyente debe ingresar la cuota en el Tesoro Público; si es negativo, el saldo queda acumulado para compensar en el cuarto trimestre del año.
En materia de Impuesto sobre la Renta de las Personas Físicas (IRPF), los trabajadores por cuenta propia en régimen de estimación directa deben cumplimentar el Modelo 130 para efectuar el pago fraccionado a cuenta de la declaración anual. Quienes tributan mediante el régimen de estimación objetiva (módulos) presentan el Modelo 131, calculando los pagos sobre los índices y coeficientes fijados al inicio del ejercicio.
A estos formularios principales se añaden las declaraciones de retenciones practicadas a terceros. El Modelo 111 recoge las retenciones aplicadas en nóminas de trabajadores asalariados y en facturas de profesionales independientes subcontratados. Por su parte, el Modelo 115 resulta obligatorio para aquellos negocios que operan en locales comerciales, almacenes u oficinas en régimen de alquiler sujeto a retención.
Requisitos y consecuencias de domiciliar el pago antes del 15 de octubre
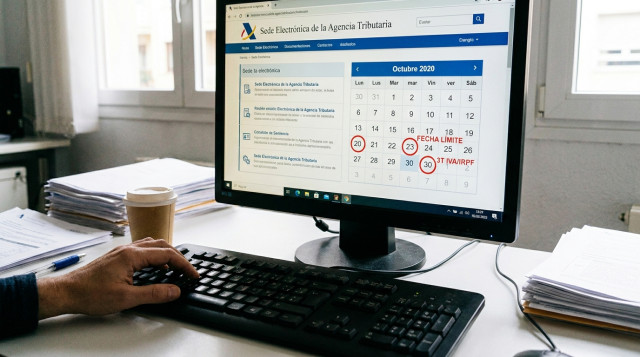
La domiciliación bancaria es la modalidad más cómoda y habitual para cancelar la deuda tributaria sin necesidad de desplazarse a una entidad financiera ni generar códigos de referencia específicos. No obstante, este procedimiento exige que la presentación por internet a través de la sede electrónica de la Agencia Tributaria se formalice a más tardar el 15 de octubre.
El mecanismo de domiciliación traslada la orden de cobro a la entidad financiera designada por el titular, efectuándose el cargo efectivo en cuenta de manera automática al término de la campaña, habitualmente el mismo 20 de octubre. Para que la operación concluya con éxito, la cuenta designada debe estar a nombre del obligado tributario y disponer de saldo suficiente en la fecha de liquidación.
Si el contribuyente no tramita su autoliquidación antes de la medianoche del 15 de octubre, pierde la opción de domiciliar el pago. En ese supuesto, entre el 16 y el 20 de octubre, para presentar la autoliquidación con resultado a ingresar será imprescindible solicitar un Número de Referencia Completo (NRC) a través de la pasarela de pagos de la entidad bancaria o mediante tarjeta de crédito en la propia web de Hacienda antes de enviar el formulario.
Incidencia de los festivos oficiales en el cómputo de plazos de la Agencia Tributaria
El régimen de plazos tributarios en España se rige por la Ley General Tributaria y la Ley del Procedimiento Administrativo Común de las Administraciones Públicas. Conforme a esta normativa, los plazos señalados por días concluyen en la fecha fijada, pero si el último día del plazo fuera inhábil (sábado, domingo o festivo de carácter nacional o autonómico en la sede del órgano), el vencimiento se prorroga automáticamente al primer día hábil siguiente.
En el calendario de octubre, el día 20 se sitúa en martes, por lo que no opera ninguna prórroga formal y el plazo expira con total puntualidad en dicha jornada. Sin embargo, la presencia del festivo nacional del 12 de octubre (lunes) resta un día hábil laborable y financiero justo en la semana en la que vence el plazo de domiciliación bancaria. Asimismo, en la Comunidad Valenciana se suma la festividad autonómica del 9 de octubre (Dia de la Comunitat Valenciana), lo que reduce aún más el margen de gestión presencial y bancaria en dicho territorio.
Los asesores y gestores administrativos recomiendan no posponer la recopilación de datos al tramo final de la quincena, puesto que los picos de concurrencia en la sede electrónica de la Agencia Tributaria pueden generar demoras en los sistemas de firma digital, Cl@ve o certificados electrónicos durante las últimas horas del plazo.
Recargos y sanciones por presentar autoliquidaciones fuera de plazo
La presentación extemporánea de declaraciones tributarias acarrea consecuencias económicas automáticas que varían sustancialmente en función de si la regularización se realiza de forma voluntaria o a requerimiento de la administración tributaria.
Cuando el contribuyente presenta la declaración fuera de plazo por iniciativa propia, sin requerimiento previo de los inspectores o técnicos de Hacienda, se aplica el régimen de recargos por declaración extemporánea. Este sistema impone un recargo del 1% más un 1% adicional por cada mes completo de retraso con que se presente la autoliquidación respecto al término del plazo. Si la regularización se demora más de doce meses, el recargo alcanza el 15% y comienzan a devengarse intereses de demora.
Por el contrario, si es la Agencia Tributaria quien notifica un requerimiento formal tras detectar la omisión, el contribuyente pierde el beneficio de los recargos atenuados y se enfrenta a un procedimiento sancionador. Las infracciones por dejar de ingresar la deuda tributaria en plazo conllevan sanciones pecuniarias proporcionales que oscilan entre el 50% y el 150% de la cantidad adeudada, en función de la calificación de la falta como leve, grave o muy grave.
En el caso de declaraciones con resultado negativo o con saldo cero presentadas fuera de plazo, las sanciones consisten en multas pecuniarias fijas por el retraso formal, las cuales pueden reducirse si se abonan en periodo voluntario con conformidad.
Cierre del ejercicio y previsiones de gestión de cara al calendario 2027
La liquidación del tercer trimestre marca el punto de partida para la estrategia contable del último tramo del año fiscal. Con las cifras consolidadas de los primeros nueve meses, los profesionales evalúan el volumen de ingresos, las inversiones pendientes y las posibles dotaciones de amortización antes del cierre de diciembre.
Las decisiones adoptadas en este mes repercuten directamente en la preparación del cuarto trimestre, cuya presentación tiene lugar durante el mes de enero siguiente e incluye los resúmenes anuales (Modelos 390, 190 y 180). Asimismo, una adecuada planificación tributaria permite anticipar los impactos de las revisiones de módulos y tablas de retención contempladas para el calendario 2027, asegurando que la carga fiscal y los flujos de tesorería del negocio se mantengan equilibrados a lo largo de todo el ciclo económico.
Cumplir con las fechas límite del 15 de octubre para domiciliaciones y del 20 de octubre para la entrega general constituye la salvaguarda imprescindible para operar con seguridad jurídica y certidumbre financiera ante las autoridades fiscales españolas.
También te puede interesar
- Fechas Apertura De Tiendas Y Supermercados El 12 De Octubre Calendario Comercial Autorizado Por Comunidades Nxcwqy
- Espana Cambio De Hora De Octubre En Espana Que Dia Y A Que Hora Exacta Se Atrasan Los Relojes Nxcwxf
- Transito Operacion Especial Del 12 De Octubre Calendario De Restricciones De La Dgt Y Horarios Con Mayor Trafico Nxcrew