Calendario fiscal de octubre: fecha límite y plazos para presentar las declaraciones trimestrales a Hacienda
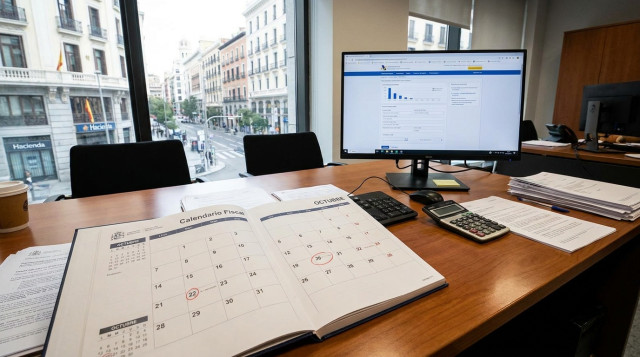
El calendario fiscal de octubre encara sus jornadas determinantes en toda España. La Agencia Estatal de Administración Tributaria (AEAT) mantiene fijado en el vigésimo día del mes el vencimiento del tercer trimestre del ejercicio, una cita periódica obligatoria para trabajadores por cuenta propia, profesionales colegiados y pequeñas y medianas empresas. La coincidencia del festivo nacional del 12 de octubre en lunes y la proximidad del cierre para domiciliar pagos bancarios reducen de forma significativa el margen de maniobra para completar los trámites sin incurrir en recargos o penalizaciones administrativas.
Plazos y fechas clave del tercer trimestre tributario
La normativa tributaria estatal estipula que el plazo ordinario de presentación para las declaraciones periódicas correspondientes al tercer trimestre vence el martes 20 de octubre de 2026. A diferencia de otros periodos en los que el día 20 coincide con sábado, domingo o festivo oficial y traslada el límite al siguiente día hábil, en esta ocasión la fecha es un martes laborable ordinario en toda la geografía española. Por tanto, el sistema telemático de la sede electrónica cerrará los registros ordinarios de este ciclo exactamente a las 23:59 horas de dicha jornada.
Existe, sin embargo, una fecha intermedia de vital relevancia: el jueves 15 de octubre. Aquellos obligados tributarios que opten por la domiciliación bancaria directa de los importes a ingresar deben registrar sus liquidaciones con un mínimo de cinco días naturales de antelación respecto al vencimiento general. Si el trámite no queda completado antes de la medianoche del día 15, el contribuyente pierde la posibilidad de cargar el recibo en cuenta bancaria y queda obligado a solicitar el Número de Referencia Completo (NRC) a través de su entidad financiera para efectuar el pago antes del 20 de octubre.
La planificación resulta fundamental este mes debido a las festividades de ámbito estatal. Como figura registrado en el calendario 2026 de España, el 12 de octubre es festivo nacional no laborable en todas las comunidades autónomas con motivo de la Fiesta Nacional de España, lo que limita la atención presencial y bancaria en los días previos a la fecha de domiciliación bancaria.
Modelos tributarios obligatorios en la liquidación de octubre
El grueso de los contribuyentes en régimen de estimación directa u objetiva debe cumplimentar una serie de modelos estandarizados que consolidan las operaciones económicas registradas durante julio, agosto y septiembre. La correcta identificación de cada formulario evita requerimientos posteriores de la Agencia Tributaria.
- Modelo 303 (Impuesto sobre el Valor Añadido): Autoliquidación trimestral del IVA correspondiente al tercer trimestre, en la que se calculan las diferencias entre el IVA repercutido a clientes y el IVA soportado en gastos deducibles.
- Modelo 130 (Pago fraccionado de IRPF): Declaración trimestral para personas físicas y autónomos que tributan en estimación directa normal o simplificada, mediante la cual ingresan a cuenta un 20% del rendimiento neto acumulado.
- Modelo 131 (Pago fraccionado de IRPF en módulos): Formulario correspondiente a contribuyentes que tributan bajo el régimen de estimación objetiva.
- Modelo 111 (Retenciones e ingresos a cuenta): Declaración trimestral de retenciones practicadas sobre rendimientos del trabajo a empleados o sobre honorarios de profesionales independientes contratados.
- Modelo 115 (Retenciones sobre arrendamientos): Liquidación de los importes retenidos por el alquiler de inmuebles urbanos destinados a sedes de actividad económica o despachos profesionales.
Adicionalmente, las empresas que operan con un volumen de facturación sometido al régimen mensual de liquidación deben presentar el modelo 349 de operaciones intracomunitarias y sus declaraciones específicas en los mismos plazos estipulados.
Impacto del festivo del 12 de octubre en la operativa administrativa
El calendario laboral interviene directamente en los tiempos de respuesta de asesorías, gestorías y oficinas de atención tributaria. Al situarse el 12 de octubre en lunes, la actividad profesional se paraliza durante tres días consecutivos en todo el territorio nacional, reanudándose el martes 13. Esto deja únicamente 48 horas laborables entre la vuelta a la actividad y el vencimiento de las domiciliaciones bancarias del día 15.
Este estrecho margen operativo suele generar picos de saturación en las plataformas bancarias para la emisión del NRC en caso de que se supere el plazo del día 15. Quienes deban consultar las particularidades de los festivos comerciales y aperturas en torno a estas fechas festivas pueden revisar la cobertura de cómo afecta el festivo del 12 de octubre a la actividad general y de servicios.
Desde la sede electrónica de la Agencia Tributaria se recomienda a los gestores no apurar las últimas horas del 15 de octubre para evitar incidencias en la pasarela de pagos telemática. Cualquier fallo técnico ajeno a los servidores oficiales que impida la firma digital antes de las doce de la noche obliga a recurrir al procedimiento de pago con NRC o a la solicitud de aplazamiento.
Resumen de plazos tributarios para el tercer trimestre
Para visualizar con exactitud el desarrollo temporal del periodo fiscal de otoño, el siguiente esquema resume los hitos administrativos vigentes:
| Fecha límite | Día de la semana | Trámite administrativo | Ámbito y obligados |
|---|---|---|---|
| 15 de octubre | Jueves | Último día para domiciliar el pago en cuenta bancaria | Toda España (autónomos, pymes y entidades) |
| 20 de octubre | Martes | Fecha límite general de presentación (Modelos 303, 130, 131, 111, 115) | Toda España (presentación con NRC, a ingresar o negativa) |
| 20 de octubre | Martes | Plazo límite para solicitar aplazamiento o fraccionamiento ordinario | Toda España (contribuyentes con deudas tributarias aplazables) |
| 5 de noviembre | Jueves | Cargo en cuenta bancaria de las liquidaciones domiciliadas | Toda España (entidades bancarias colaboradoras) |
Los días reflejados en la tabla son de obligado cumplimiento en todo el territorio fiscal común. En los territorios forales del País Vasco y la Comunidad Foral de Navarra rigen normativas propias dictadas por sus respectivas Diputaciones Forales y la Hacienda Foral de Navarra, que establecen calendarios análogos con pequeñas variaciones en las plataformas informáticas de presentación.
Consecuencias de la presentación fuera de plazo y recargos aplicables
Cumplir con las fechas marcadas en el calendario tributario resulta determinante para evitar sanciones financieras. La Ley General Tributaria establece diferentes escalones de penalización en función de si la subsanación se realiza de manera voluntaria o tras un requerimiento formal por parte de los órganos de inspección.
Si el contribuyente presenta su liquidación fuera de plazo de forma voluntaria, sin notificación previa de la AEAT, se aplica el sistema de recargos por declaración extemporánea. El recargo inicial es del 1% del importe a ingresar por cada mes completo de retraso transcurrido desde el vencimiento del plazo oficial. Si la presentación se demora más de doce meses, el recargo asciende al 15% y comienzan a devengarse intereses de demora tributarios.
En caso de que la presentación fuera de plazo se efectúe tras recibir un requerimiento de Hacienda, se abre un procedimiento sancionador ordinario. La infracción tributaria puede conllevar multas que oscilan entre el 50% y el 150% de la cuota dejada de ingresar, además de la exigencia íntegra de los intereses de demora devengados desde el 20 de octubre. En declaraciones con resultado a devolver, negativo o informativo que se entreguen fuera de plazo, las sanciones consisten en importes fijos que parten de los 100 euros cuando no existe requerimiento previo y alcanzan los 200 euros si media notificación administrativa.
Previsión fiscal hacia el cierre del ejercicio
Concluido el ciclo del tercer trimestre, el calendario administrativo enfilará la recta final del año natural. En noviembre y diciembre se mantienen las obligaciones mensuales para grandes empresas y operadores del sistema de suministro inmediato de información (SII), al tiempo que los asesores fiscales preparan las previsiones contables para las autoliquidaciones anuales acumuladas.
La planificación de las últimas semanas de actividad económica resultará esencial para organizar las deducciones correspondientes al cierre del ejercicio y preparar los modelos anuales informativos previstos para enero, periodo en el que se consolidan las cifras definitivas de tributación directa e indirecta.
También te puede interesar
- Fechas Festivo Del 12 De Octubre Que Comercios Y Supermercados Abren En Cada Comunidad Autonoma Nxegim
- Espana Cambio Al Horario De Invierno Fecha Oficial En La Que Se Atrasan Los Relojes Este Mes Nxeft7
- Educacion Dias No Lectivos Del Primer Trimestre Escolar Fechas Y Puentes Fijados Por Cada Comunidad Autonoma Nxevac