Calendario fiscal de octubre: fechas clave y plazos límite de Hacienda para autónomos y empresas
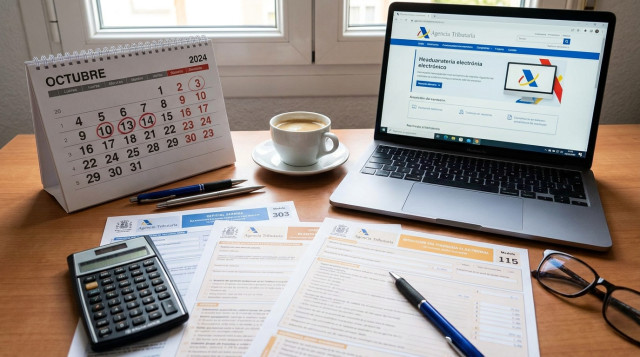
El calendario fiscal de octubre marca uno de los periodos de mayor actividad tributaria del año para los trabajadores autónomos, pymes y grandes empresas en España. La Agencia Estatal de Administración Tributaria (AEAT) fija en este décimo mes la presentación y liquidación de las obligaciones correspondientes al tercer trimestre del ejercicio corriente, un trámite ineludible que coincide además con jornadas no lectivas y festividades oficiales en el territorio nacional. Conocer los días exactos para domiciliar los pagos bancarios y las fechas límite de entrega telemática resulta determinante para evitar recargos o sanciones pecuniarias en la recta final del año.
Plazos esenciales del tercer trimestre ante la Agencia Tributaria
La campaña impositiva de otoño condensa en pocos días el grueso de los trámites que conciernen a la fiscalidad directa e indirecta del periodo veraniego. Para quienes gestionan su actividad por cuenta propia o a través de sociedades mercantiles, el plazo general ordinario para la presentación de los modelos periódicos concluye de forma improrrogable el martes 20 de octubre. En esta fecha converge la autoliquidación del Impuesto sobre el Valor Añadido (IVA), los pagos fraccionados del Impuesto sobre la Renta de las Personas Físicas (IRPF) y los ingresos a cuenta procedentes de retenciones a trabajadores o profesionales.
No obstante, el margen operativo real para el contribuyente finaliza con anterioridad si decide optar por la domiciliación bancaria como método de abono. Para acogerse a esta modalidad, que permite que Hacienda cargue el importe adeudado directamente en la cuenta corriente el día del vencimiento oficial, la fecha límite es el jueves 15 de octubre. Cualquier presentación efectuada a partir del viernes 16 de octubre obliga a gestionar un Número de Referencia Completo (NRC) a través de la entidad financiera colaboradora o a recurrir a plataformas telemáticas de pago con tarjeta para liquidar la deuda a tiempo.
Es fundamental contrastar la agenda laboral con el calendario 2026 de España para organizar la documentación contable con suficiente holgura. Las gestorías y departamentos administrativos suelen fijar sus propios cierres internos varios días antes de las fechas oficiales con el fin de resolver discrepancias en facturas emitidas, recibidas o libros de registro.
Tabla resumen de modelos tributarios y fechas límite en octubre
A continuación se detallan las principales obligaciones fiscales que vencen durante el mes de octubre, desglosando los modelos oficiales, su periodicidad y el colectivo obligado a su tramitación ante la sede electrónica estatal:
| Fecha límite | Día de la semana | Modelos tributarios | Concepto y trámite | Ámbito y obligados |
|---|---|---|---|---|
| 15 de octubre | Jueves | 303, 111, 115, 130, 131, 202 | Fin de plazo para domiciliación bancaria de tributos trimestrales | Nacional (autónomos y empresas) |
| 20 de octubre | Martes | Modelo 303 | Autoliquidación del IVA del tercer trimestre | Nacional (sujetos pasivos de IVA) |
| 20 de octubre | Martes | Modelos 130 y 131 | Pago fraccionado de IRPF (estimación directa y módulos) | Nacional (trabajadores autónomos) |
| 20 de octubre | Martes | Modelos 111 y 115 | Retenciones por rendimientos del trabajo y arrendamientos urbanos | Nacional (empresas y arrendatarios) |
| 20 de octubre | Martes | Modelo 202 | Segundo pago a cuenta del Impuesto sobre Sociedades | Nacional (sociedades y entidades mercantiles) |
| 20 de octubre | Martes | Modelo 349 | Declaración recapitulativa de operaciones intracomunitarias | Nacional (operadores en la Unión Europea) |
Requisitos del IVA y pagos fraccionados de IRPF para trabajadores por cuenta propia
El Modelo 303 representa la obligación periódica más extendida entre los trabajadores por cuenta propia que ejercen su labor en régimen general. Durante este periodo se consolidan las cuotas de IVA devengado durante los meses de julio, agosto y septiembre, deduciendo las cuotas correspondientes al IVA soportado en los gastos vinculados a la actividad económica. En caso de que el saldo resulte negativo, el contribuyente no podrá pedir la devolución económica en esta declaración trimestral, debiendo seleccionar la opción de compensar dicho importe en las autoliquidaciones posteriores, salvo que tribute en el Registro de Devolución Mensual (REDEME).
Paralelamente, los autónomos deben afrontar sus pagos a cuenta del IRPF. Quienes tributan por el régimen de estimación directa simplificada o normal deben cumplimentar el Modelo 130, donde abonan con carácter general el 20 % del rendimiento neto generado desde el 1 de enero hasta el 30 de septiembre, minorado por las retenciones ya practicadas y los pagos trimestrales anteriores del mismo ejercicio. Por su parte, los profesionales que determinan su rendimiento mediante el método de estimación objetiva tienen asignado el Modelo 131, en el cual las cuotas se calculan aplicando los módulos prefijados por el Ministerio de Hacienda para cada actividad económica específica.
Existen excepciones legales a la obligatoriedad del Modelo 130. Aquellos autónomos que hayan facturado al menos el 70 % de sus ingresos del ejercicio precedente con retención en origen están exentos de presentar este pago fraccionado trimestral. No obstante, deben conservar toda la documentación acreditativa para justificar dicha condición ante eventuales requerimientos de comprobación de los órganos de gestión tributaria.
Retenciones de IRPF y compromisos corporativos del Impuesto sobre Sociedades
Las pequeñas y medianas empresas, así como los profesionales que cuenten con empleados a su cargo o servicios contratados con otros profesionales independientes, deben presentar el Modelo 111. Este documento formaliza el ingreso de las cantidades retenidas en nóminas, finiquitos y facturas de colaboradores durante el tercer trimestre. Omitir este ingreso constituye una de las infracciones tributarias más vigiladas por el departamento de recaudación, ya que se trata de fondos retenidos por cuenta de terceros que legalmente pertenecen al erario público.
Del mismo modo, aquellos empresarios y profesionales que desempeñen su actividad en locales comerciales alquilados están obligados a remitir el Modelo 115. A través de este formulario se declara el porcentaje de retención del IRPF aplicado sobre la factura mensual del arrendador del inmueble afecto a la actividad económica. Quedan exentos de esta obligación únicamente aquellos casos en los que la renta anual satisfecha a un mismo arrendador no supere la cifra establecida por ley o cuando el arrendador aporte un certificado de exención emitido por la AEAT.
En el ámbito societario, las entidades mercantiles tienen fijada una cita destacada con el Modelo 202, correspondiente al segundo pago fraccionado del Impuesto sobre Sociedades. Este cálculo se efectúa tomando como referencia la cuota del último ejercicio cerrado o la base imponible acumulada del periodo corriente, en función de la cifra de negocios alcanzada por la mercantil. Para las grandes corporaciones, este pago a cuenta supone una cuantía de gran envergadura dentro de sus previsiones de tesorería mensual.
Incidencia de los festivos de octubre en los plazos de presentación y oficinas públicas
La gestión de las obligaciones fiscales en octubre no puede desligarse del régimen de días inhábiles en la Administración Pública. Con arreglo a la normativa administrativa estatal, los sábados, los domingos y los días declarados festivos nacionales o autonómicos no computan como días hábiles para el cómputo de plazos que venzan en tales jornadas. En este sentido, la festividad de la Fiesta Nacional de España, fijada el 12 de octubre, genera un fin de semana largo que condiciona el ritmo de trabajo en despachos profesionales y dependencias tributarias.
La coincidencia de este descanso generalizado con el puente del 12 de octubre implica el cierre de todas las delegaciones presenciales de la AEAT durante esa jornada de lunes en el territorio peninsular e insular. Adicionalmente, en la Comunidad Valenciana se celebra previamente el Día de la Comunitat Valenciana el viernes 9 de octubre, lo que reduce los días lectivos y de atención administrativa presencial en dicha región durante la primera quincena del mes.
Aunque la sede electrónica de la Agencia Tributaria permanece plenamente operativa las veinticuatro horas del día para el registro de formularios, los contribuyentes que precisan asistencia presencial o soporte telefónico para la confección de declaraciones deben tener muy presentes estas jornadas inhábiles. La concentración de días de fiesta entre el 9 y el 12 de octubre reduce drásticamente las ventanas temporales para solucionar dudas censales antes del vencimiento para domiciliar pagos el día 15.
Otros compromisos del calendario fiscal y anticipación para el próximo ejercicio
Junto a las liquidaciones de actividad económica ordinaria, octubre es un mes crucial para la liquidación fraccionada del IRPF de particulares resultante de la última campaña de la Renta. Aquellos contribuyentes que obtuvieron un resultado a ingresar y optaron por el fraccionamiento en dos pagos deben preparar la tesorería de su cuenta bancaria de cara al cobro automático que la Agencia Tributaria ejecutará a principios de noviembre, según se detalla en las instrucciones relativas al segundo plazo de la renta.
Asimismo, los operadores mercantiles que hayan llevado a cabo compras o ventas de bienes y prestaciones de servicios con empresas radicadas en otros países de la Unión Europea deben formalizar el Modelo 349. Esta declaración recapitulativa de operaciones intracomunitarias debe registrarse antes de la misma medianoche del 20 de octubre, garantizando que el número de operador VIES coincida estrictamente con las facturas emitidas sin repercusión de IVA.
De cara a planificar el cierre contable del último trimestre y la transición hacia el calendario 2027, los asesores fiscales recomiendan verificar desde este mismo mes los tramos de facturación acumulados. Controlar el volumen de ingresos antes de que finalice el año permite anticipar posibles cambios de régimen de estimación, calcular provisiones de cara a la liquidación anual de enero y revisar las deducciones aplicables a planes de pensiones o inversiones en inmovilizado material antes del 31 de diciembre.
Consecuencias y recargos por presentación fuera de plazo
El incumplimiento de las fechas fijadas en el calendario fiscal de octubre acarrea consecuencias automáticas reguladas por la Ley General Tributaria. Si un contribuyente presenta la autoliquidación con resultado a ingresar fuera del plazo límite sin haber recibido un requerimiento previo por parte de Hacienda, se aplicará un recargo por declaración extemporánea. Dicho recargo es de carácter creciente, iniciando en un 1 % inicial al que se suma un punto porcentual adicional por cada mes completo de retraso con el que se tramite el modelo tributario.
Si el retraso supera los doce meses, el recargo alcanza el 15 % y conlleva adicionalmente el devengo de intereses de demora tributarios. No obstante, si la presentación fuera de plazo se realiza como consecuencia de una notificación formal o procedimiento de comprobación iniciado por la Inspección o Gestión Tributaria, el infractor pierde el derecho a acogerse a los recargos por extemporaneidad voluntaria, pasando a enfrentarse a un expediente sancionador con multas que oscilan entre el 50 % y el 150 % del importe de la deuda descubierta.
En los casos en que la declaración trimestral arroje un resultado negativo o a compensar y se tramite después del 20 de octubre, la sanción económica no se calcula en porcentaje, sino mediante una cuantía fija por infracción formal leve. Para minimizar riesgos informáticos de última hora causados por la saturación de los servidores estatales durante las últimas horas del día 20, los expertos recomiendan enviar las declaraciones antes del viernes 16 de octubre, asegurando el resguardo oficial en formato digital.
También te puede interesar
- Clm Guias Por Meses Festivos De Noviembre Que Comunidades Trasladan Al Lunes El Festivo De Todos Los Santos Nx8jza
- Turismo Calendario De Viajes Del Imserso Fechas De Reserva Y Comercializacion De Plazas De Turismo Por Comunidad Nx8j1g
- Educacion Dias No Lectivos Del Calendario Escolar Que Festivos Y Puentes Tendran Los Colegios En El Primer Trimestre Nx8hsr