Calendario fiscal de octubre: plazos límite de Hacienda para presentar el IVA y las declaraciones del trimestre
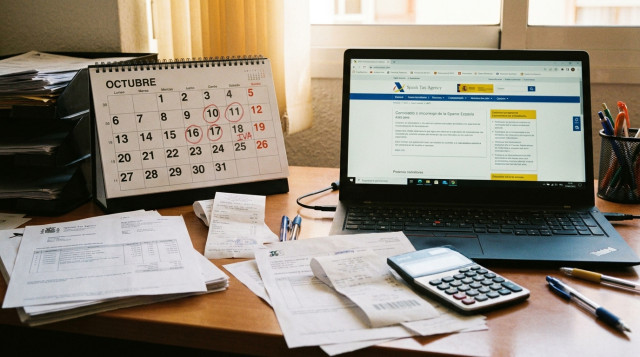
El mes de octubre de 2026 activa uno de los periodos de mayor actividad tributaria del ejercicio para trabajadores autónomos, profesionales colegiados y pequeñas y medianas empresas en toda España. La Agencia Estatal de Administración Tributaria (AEAT) abre el periodo voluntario de liquidación correspondiente al tercer trimestre del año, fijando jornadas determinantes en la primera quincena y el cierre del vigésimo día natural del mes para regularizar el Impuesto sobre el Valor Añadido (IVA), los pagos fraccionados del IRPF y las retenciones laborales y sobre arrendamientos. Cumplir puntualmente con los hitos marcados por el fisco resulta imprescindible para evitar recargos extemporáneos e intereses de demora en una mensualidad condicionada además por los festivos oficiales del calendario laboral.
La coincidencia de vencimientos con jornadas inhábiles o puentes autonómicos y nacionales añade una variable crucial en la gestión contable de las gestorías y contribuyentes. Dentro de la planificación del calendario 2026 de España, octubre incluye descansos oficiales como el Día de la Comunitat Valenciana el viernes 9 de octubre y la Fiesta Nacional de España el lunes 12 de octubre en todo el territorio nacional, lo que reduce los días hábiles previos al cierre del plazo oficial y exige anticipar la tramitación telemática de los modelos periódicos.
Fechas clave del calendario fiscal de octubre para el tercer trimestre
El calendario de la Agencia Tributaria no admite prórrogas arbitrarias salvo que el día de vencimiento coincida con un sábado, domingo o festivo de carácter nacional. Al caer el 20 de octubre de 2026 en martes, no se aplica ninguna extensión reglamentaria para el grueso de las obligaciones periódicas, obligando a los declarantes a presentar sus autoliquidaciones antes de la medianoche de esa fecha fijada por la normativa general.
No obstante, la fecha más temprana que deben vigilar de cerca tanto autónomos como sociedades mercantiles es la relativa a la domiciliación bancaria. Los contribuyentes que opten por que la Agencia Tributaria cargue directamente el importe de sus liquidaciones positivas en su cuenta bancaria cuentan con una ventana temporal más estrecha, que vence cinco días naturales antes del término general.
| Día del mes | Día de la semana | Ámbito | Obligación tributaria o fecha señalada |
|---|---|---|---|
| 15 de octubre | Jueves | Nacional | Fecha límite para domiciliar el pago bancario de las autoliquidaciones del tercer trimestre |
| 20 de octubre | Martes | Nacional | Plazo final de presentación e ingreso de modelos 303, 130, 131, 111, 115 y 202 |
| 30 de octubre | Viernes | Nacional | Último día hábil previo al fin de mes para trámites catastrales y solicitudes de aplazamiento |
| 5 de noviembre | Jueves | Nacional | Cobro del segundo plazo del IRPF para declaraciones de la Renta fraccionadas |
La tabla anterior refleja los plazos inamovibles que regulan la operativa ordinaria. En aquellos supuestos en los que el pago no se domicilie, los obligados tributarios disponen hasta el propio 20 de octubre, debiendo tramitar previamente el Número de Referencia Completo (NRC) a través de su entidad financiera si la autoliquidación arroja un saldo a ingresar favorable a la Administración.
Vencimiento de la domiciliación bancaria para autónomos y sociedades
La domiciliación bancaria es la modalidad de pago más extendida entre profesionales por su comodidad operativa, al desentenderse de la gestión directa del NRC el día del cierre. El plazo para optar por este mecanismo finaliza a las 23:59 horas del jueves 15 de octubre. Superado ese instante, el sistema informático de la Sede Electrónica de la Agencia Tributaria bloquea la casilla de domiciliación para los modelos del tercer trimestre.
Para utilizar la domiciliación, la cuenta designada debe tener como titular al declarante o persona autorizada y encontrarse operativa dentro de una entidad bancaria colaboradora con la recaudación estatal. Presentar un modelo tributario con orden de cobro fuera del plazo del 15 de octubre no es admitido por la plataforma, obligando al contribuyente a recurrir de urgencia al pago electrónico mediante tarjeta o cargo en cuenta a través de pasarela de pago para obtener el código NRC antes del día 20.
Un factor que impacta directamente en la preparación de estas cuentas durante la primera quincena son los días no laborables y el puente festivo. Tal como se recoge en los festivos de octubre, el puente del 12 de octubre concentra un fin de semana largo de tres jornadas consecutivas sin actividad bancaria presencial, por lo que las firmas gestoras recomiendan cerrar la facturación del trimestre antes del viernes 9 de octubre.
Modelos que deben presentarse antes del 20 de octubre
El paquete de declaraciones trimestrales reúne las principales figuras tributarias que gravan el consumo, la renta de las personas físicas y el beneficio empresarial generado durante los meses de julio, agosto y septiembre. Conocer el propósito de cada modelo y su colectivo diana resulta prioritario para no omitir presentaciones preceptivas.
Modelo 303 de autoliquidación trimestral del IVA
El modelo 303 atañe a todos los autónomos y entidades mercantiles que desarrollen una actividad económica sujeta y no exenta del Impuesto sobre el Valor Añadido. En este documento se consigna el IVA repercutido a los clientes en las facturas emitidas frente al IVA soportado deducible en los gastos vinculados directamente al negocio. Si el resultado es positivo, debe ingresarse; si es negativo, se acumula a compensar en periodos posteriores o a solicitar devolución al cierre del ejercicio en enero.
Modelos 130 y 131 de pagos fraccionados del IRPF
Los autónomos personas físicas que tributan en el régimen de estimación directa normal o simplificada rinden cuentas mediante el modelo 130. A través de este formulario se adelanta a Hacienda el 20 % del rendimiento neto acumulado desde enero hasta septiembre, restando las retenciones que ya hayan soportado en sus facturas y los pagos efectuados en los dos trimestres precedentes. Por su parte, quienes operan bajo el régimen de estimación objetiva o módulos deben liquidar el modelo 131 aplicando los coeficientes oficiales establecidos para su sector de actividad.
Modelos 111 y 115 de retenciones a cuenta
Cualquier negocio que cuente con empleados en nómina o contrate servicios de profesionales independientes cuyas facturas lleven retención de IRPF debe presentar el modelo 111 para ingresar ese dinero retenido en las arcas públicas. De igual manera, los arrendatarios de locales comerciales, despachos o naves industriales deben presentar el modelo 115 para ingresar el 19 % de retención sobre el alquiler devengado en favor del propietario del inmueble.
Modelo 202 de pago a cuenta del Impuesto sobre Sociedades
Las personas jurídicas y sociedades de capital cuyo ejercicio fiscal coincida con el año natural tienen también en octubre la obligación de presentar el segundo pago fraccionado del Impuesto sobre Sociedades a través del modelo 202. La presentación de esta liquidación es obligatoria para aquellas entidades cuyo volumen de operaciones haya superado la barrera de los seis millones de euros en los doce meses anteriores, con independencia de que el resultado del ejercicio en curso sea positivo o negativo.
Consecuencias y recargos por presentar fuera de plazo
El incumplimiento de los plazos fijados por el calendario de la AEAT acarrea consecuencias económicas automáticas que varían sustancialmente si la regularización se realiza de forma voluntaria o a requerimiento de los órganos de comprobación e inspección tributaria. La Ley General Tributaria contempla un sistema de recargos por extemporaneidad para declaraciones presentadas sin requerimiento previo.
Si el contribuyente presenta su liquidación voluntariamente con demora, el recargo asciende a un 1 % fijo más un 1 % adicional por cada mes completo de retraso con el que se presente la autoliquidación. En el supuesto de que el retraso supere los doce meses, se devenga un recargo único del 15 % junto a los intereses de demora legalmente aplicables desde el día siguiente al cumplimiento de ese primer año de dilación.
Por el contrario, si Hacienda detecta la omisión y notifica un requerimiento oficial de pago, se abren expedientes sancionadores que pueden oscilar entre el 50 % y el 150 % del importe no declarado, además de la imposición de multas fijas de 200 euros en declaraciones informativas o sin resultado económico a ingresar. Prever con rigor las fechas límite de octubre minimiza cualquier riesgo de contingencia fiscal.
Planificación contable de cara al cierre de año y próximos plazos
El cierre de la campaña de octubre marca el inicio del último tramo del ejercicio fiscal. Las decisiones de gasto, inversión en inmovilizado y amortizaciones adoptadas durante este periodo condicionarán las cifras definitivas con las que se elaborará el cierre anual en enero y la preparación anticipada del calendario 2027, momento en el que entrarán en juego los resúmenes anuales como los modelos 390, 190 y 180.
Asimismo, los contribuyentes que fraccionaron el pago de la campaña de la Renta del ejercicio previo deben recordar que el segundo cargo en cuenta bancaria correspondiente al 40 % restante del IRPF se ejecutará el jueves 5 de noviembre. Mantener saldo disponible en las cuentas operativas durante las semanas posteriores a octubre evita cargos rechazados y el recargo ejecutivo del 5 % que aplica automáticamente la Agencia Tributaria en caso de impago del fraccionamiento.
También te puede interesar
- Fechas Calendario Escolar De Navidad Fechas De Las Vacaciones Y Dias No Lectivos Por Comunidad Autonoma Nxccxo
- Espana Festivo De Todos Los Santos En Domingo Que Comunidades Trasladan El Descanso Al Lunes 2 De Noviembre Nxcbis
- Clm Guias Por Meses Calendario De Festivos De Octubre Dias No Laborables Y Fechas Clave Del Puente Del Pilar Nxbvu1