Calendario fiscal de octubre: plazos límite de la Agencia Tributaria para autónomos y empresas
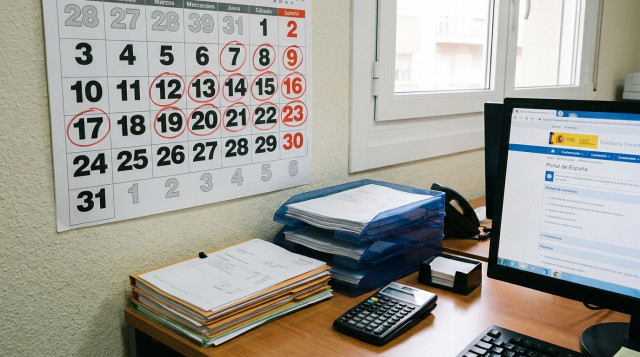
El calendario fiscal de octubre concentra una de las citas administrativas más decisivas del ejercicio para millones de trabajadores por cuenta propia y pequeñas y medianas empresas en España. Coincidiendo con el arranque del último trimestre del año, la Agencia Tributaria activa la liquidación periódica del tercer trimestre de 2026, un periodo en el que convergen las declaraciones de IVA, los pagos fraccionados del IRPF y las retenciones a cuenta aplicadas a nóminas, profesionales y arrendamientos. La planificación durante las primeras semanas del mes resulta indispensable para evitar recargos y sanciones económicas derivadas de envíos fuera de término.
A diferencia de los meses intermedios con menor actividad tributaria, octubre exige sincronizar las obligaciones contables con los festivos laborales oficiales. El cumplimiento en plazo no solo garantiza la regularidad fiscal frente a la administración pública, sino que permite coordinar la tesorería de los negocios antes del cierre definitivo del ejercicio. Consultar el calendario 2026 de España ayuda a anticipar jornadas no laborables que alteran la operativa bancaria habitual y los días hábiles para tramitar domiciliaciones telemáticas.
Fechas clave del tercer trimestre en la Agencia Tributaria
El calendario oficial de la Agencia Tributaria fija dos cortes fundamentales durante el mes de octubre. El primero de ellos vence el jueves 15 de octubre, fecha límite para quienes opten por la domiciliación bancaria del pago de sus autoliquidaciones trimestrales. Si el contribuyente no presenta su modelo antes de la medianoche de esa jornada, ya no podrá cargar el importe directamente en su cuenta bancaria y deberá generar un Número de Referencia Completo (NRC) a través de su entidad financiera para liquidar el débito antes del vencimiento general.
El segundo hito temporal corresponde al martes 20 de octubre, día en que concluye el plazo ordinario de presentación para la totalidad de declaraciones trimestrales del tercer trimestre (julio, agosto y septiembre) y para las declaraciones mensuales de septiembre en grandes empresas. Al coincidir el día 20 en jornada plenamente laborable en todo el territorio nacional, no opera ninguna prórroga de oficio, lo que obliga a completar los envíos electrónicos dentro del horario fijado en la sede electrónica del organismo tributario.
Cuadro de modelos y plazos oficiales del mes de octubre
| Fecha límite | Día de la semana | Trámite u obligación fiscal | Modelos tributarios | Destinatarios principales |
|---|---|---|---|---|
| 15 de octubre | Jueves | Límite para domiciliación bancaria | 111, 115, 130, 131, 303 | Autónomos y pymes con resultado a ingresar |
| 20 de octubre | Martes | Declaración trimestral del IVA (3T) | Modelo 303 | Sujetos pasivos en régimen general de IVA |
| 20 de octubre | Martes | Pagos fraccionados de IRPF (3T) | Modelos 130 y 131 | Autónomos en estimación directa u objetiva |
| 20 de octubre | Martes | Retenciones e ingresos a cuenta | Modelos 111 y 115 | Empresas y autónomos con empleados o alquileres |
| 20 de octubre | Martes | Operaciones intracomunitarias | Modelo 349 | Operadores con compras o ventas en la UE |
| 20 de octubre | Martes | Segundo pago fraccionado del Impuesto sobre Sociedades | Modelo 202 | Sociedades mercantiles y entidades jurídicas |
Modelos obligatorios para autónomos y profesionales
Los trabajadores autónomos deben atender diversas obligaciones en función del régimen de estimación bajo el que tributen en el Impuesto sobre la Renta de las Personas Físicas. Quienes tributan mediante estimación directa normal o simplificada tienen que cumplimentar el Modelo 130, donde abonan un pago fraccionado a cuenta del 20% del rendimiento neto obtenido entre el 1 de enero y el 30 de septiembre del año en curso, descontando las retenciones ya soportadas y los pagos ingresados en los trimestres precedentes.
Por su parte, los autónomos adscritos al régimen de estimación objetiva, comúnmente conocido como módulos, deben liquidar el Modelo 131. En este caso, el cálculo se determina en base a los índices y coeficientes fijados para su epígrafe específico del Impuesto sobre Actividades Económicas (IAE), con independencia del volumen real de facturación del trimestre, siempre que no se hayan acogido a reducciones o suspensiones temporales debidamente acreditadas.
En el ámbito del Impuesto sobre el Valor Añadido, el Modelo 303 representa la autoliquidación universal del gravamen. Durante octubre, se computa la diferencia entre el IVA devengado (repercutido a clientes en facturas emitidas) y el IVA deducible (soportado en gastos vinculados directamente con la actividad). Si el saldo resulta positivo, el contribuyente realiza el ingreso correspondiente; si es negativo, la cuantía queda acumulada para compensar en el cuarto trimestre o solicitar devolución en enero, salvo en regímenes especiales.
Obligaciones específicas para pequeñas y medianas empresas
Las sociedades mercantiles concentran en octubre gestiones de especial envergadura técnica, encabezadas por el Modelo 202. Este trámite corresponde al segundo pago fraccionado del Impuesto sobre Sociedades del ejercicio vigente. Las empresas con una cifra de negocios superior a seis millones de euros en los doce meses anteriores están obligadas a presentarlo telemáticamente mediante la modalidad de base imponible calculada sobre los primeros nueve meses del año, mientras que el resto de sociedades aplica el porcentaje sobre la cuota íntegra del último ejercicio liquidado.
Asimismo, tanto personas jurídicas como autónomos con trabajadores contratados o locales arrendados deben presentar el Modelo 111 y el Modelo 115. El primero agrupa las retenciones practicadas sobre nóminas y facturas de profesionales externos contratados durante el tercer trimestre. El segundo liquida las retenciones del 19% aplicadas sobre las rentas de alquileres urbanos donde se desarrolla la actividad mercantil. Quienes gestionan transacciones comerciales con clientes o proveedores de otros estados miembros de la Unión Europea deben añadir el Modelo 349 de declaración recapitulativa de operaciones intracomunitarias.
Conviene recordar que estos vencimientos se encadenan con la planificación administrativa de los meses sucesivos, tal como se detalla al revisar los plazos de Hacienda en octubre, un periodo donde los asesores fiscales recomiendan extremar la revisión de facturas pendientes de cobro y justificaciones de gastos deducibles.
Cómo influyen los festivos de octubre en los trámites fiscales
El calendario laboral de octubre contiene pausas festivas que condicionan los plazos administrativos y la operativa bancaria. El lunes 12 de octubre se celebra la Fiesta Nacional de España, catalogada como festivo nacional de carácter retributivo y no recuperable que aplica en todas las comunidades autónomas sin excepción. Este día inhábil genera un fin de semana largo de tres jornadas consecutivas que impacta de manera directa en la semana previa al cierre fiscal.
Al caer el 12 de octubre en lunes, las entidades bancarias y las delegaciones de la Agencia Tributaria permanecen cerradas, paralizando el procesamiento de transferencias y la atención presencial. En consecuencia, el margen efectivo para que los contribuyentes entreguen la documentación a sus asesorías antes del corte de domiciliación bancaria del jueves 15 de octubre queda reducido a solo dos jornadas hábiles completas: el martes 13 y el miércoles 14 de octubre. De igual modo, en la Comunidad Valenciana se añade el festivo autonómico del viernes 9 de octubre por el Día de la Comunitat Valenciana, lo que reduce todavía más los días laborables disponibles en esa región.
Conocer de antemano la articulación de estos días no laborables y su enlace con los puentes festivos del otoño, como el puente del Pilar, previene cuellos de botella informáticos de última hora en la sede electrónica del organismo tributario, donde suelen experimentarse picos de concurrencia en las horas finales de cada plazo reglamentario.
Consecuencias de presentar las declaraciones fuera de plazo
El incumplimiento de los plazos reglamentarios acarrea consecuencias económicas automáticas estipuladas en la Ley General Tributaria. La severidad del recargo depende fundamentalmente de si la regularización se efectúa de manera voluntaria por parte del contribuyente o tras haber recibido un requerimiento formal emitido por la administración tributaria.
Cuando la presentación extemporánea se realiza sin requerimiento previo y el resultado de la autoliquidación arroja una cantidad a ingresar, se aplican recargos crecientes sobre la deuda tributaria. Estos recargos inician en un 1% durante el primer mes de demora, sumando un punto porcentual adicional por cada mes completo de retraso posterior. Si la demora supera los doce meses, se aplica un recargo del 15% junto a la liquidación obligatoria de intereses de demora devengados a partir de ese momento.
En situaciones donde la declaración extemporánea resulta informativa, con saldo cero o con derecho a devolución, la presentación fuera de fecha conlleva una sanción fija por infracción tributaria formal, que comúnmente parte de los 200 euros, aunque puede reducirse a la mitad si no media requerimiento expreso de la Agencia Tributaria. Para mantener una adecuada estabilidad financiera de cara a los ejercicios venideros y estructurar con rigor la agenda económica hacia el calendario 2027, los gestores colegiados insisten en tramitar los expedientes con un mínimo de cinco días de antelación respecto a las fechas de vencimiento legal.
Recomendaciones para una gestión telemática sin incidencias
La totalidad de las gestiones ante la Agencia Tributaria se canalizan a través de su plataforma virtual, requiriendo sistemas de identificación digital reconocidos por la administración. Para operar sin contratiempos durante la campaña de octubre, resulta imperativo comprobar con antelación la vigencia del certificado electrónico o del sistema Cl@ve, impidiendo bloqueos inesperados en el momento de validar las autoliquidaciones.
Entre las pautas operativas más recomendadas por los especialistas contables destacan las siguientes:
- Verificar la concordancia entre los libros registro de facturas emitidas y recibidas y los borradores electrónicos descargados.
- Comprobar que las facturas de proveedores intracomunitarios consignen correctamente el Número de Identificación Fiscal (NIF-IVA) validado en el censo VIES.
- Confirmar que las cuentas bancarias designadas para domiciliación posean saldo suficiente y admitan órdenes de adeudo directo de la administración central.
- Conservar el justificante electrónico con el Código Seguro de Verificación (CSV) emitido por la sede tributaria tras cada presentación.
Completar estas revisiones con solvencia técnica en las primeras semanas de octubre asegura el cierre ordenado del tercer trimestre fiscal, mitigando contingencias operativas y garantizando el cumplimiento riguroso de las obligaciones que rigen la actividad económica en España.
También te puede interesar
- Educacion Calendario Escolar Fechas Del Primer Descanso Y Dias No Lectivos De Otono Por Comunidades Autonomas Nxbo03
- Espana Puente De Todos Los Santos Que Comunidades Pasan El Festivo Al Lunes 2 De Noviembre Nxbxim
- Fechas Puente Del Pilar Tres Dias De Descanso En Toda Espana Con El Festivo Del 12 De Octubre En Lunes Nxbv6w