Plazos fiscales de octubre: fechas límite de Hacienda para presentar las declaraciones del tercer trimestre
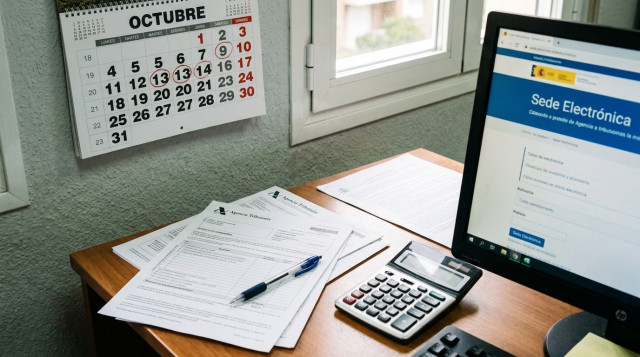
Los plazos fiscales de octubre marcan una de las citas administrativas más determinantes del otoño económico para autónomos, pequeñas y medianas empresas y profesionales colegiados en toda España. La Agencia Estatal de Administración Tributaria (AEAT) establece en su calendario oficial las fechas límite improrrogables para liquidar el Impuesto sobre el Valor Añadido (IVA), los pagos fraccionados del Impuesto sobre la Renta de las Personas Físicas (IRPF) y las retenciones laborales y profesionales correspondientes a los meses de julio, agosto y septiembre.
Afrontar este periodo exige una rigurosa planificación temporal, especialmente en un mes donde los descansos laborales y festivos autonómicos pueden alterar la operativa de asesorías y registros bancarios. Según el calendario 2026 de España, la confluencia de festividades como el 9 de octubre en la Comunidad Valenciana o el festivo nacional del 12 de octubre introduce días inhábiles comerciales y bancarios que reducen el margen real de maniobra para domiciliar pagos o solventar discrepancias contables de última hora.
Fechas clave del calendario fiscal de octubre para el tercer trimestre
El calendario fijado por la Agencia Tributaria no admite dilaciones, salvo cuando los días de vencimiento coinciden con fines de semana o festivos de carácter nacional. En el ejercicio actual, el día 20 de octubre cae en martes, lo que consolida esa jornada como el límite definitivo para el grueso de los modelos trimestrales y mensuales habituales.
Para quienes optan por la domiciliación bancaria de los importes a ingresar, el margen concluye sensiblemente antes. La normativa hacendística estipula que la domiciliación bancaria solo es admitida hasta cinco días naturales antes del vencimiento general del plazo, situando el corte improrrogable en el jueves 15 de octubre. Superada esa medianoche, el sistema de cobro directo en cuenta queda desactivado de forma automática en la pasarela de la AEAT.
| Fecha límite | Día de la semana | Trámite fiscal | Ámbito y obligados |
|---|---|---|---|
| 15 de octubre | Jueves | Límite para domiciliación bancaria de tributos a ingresar | Nacional (autónomos y empresas con resultado a pagar) |
| 20 de octubre | Martes | Fin de plazo general para modelos trimestrales (IVA, IRPF, retenciones) | Nacional (todos los contribuyentes obligados al 3T) |
| 20 de octubre | Martes | Liquidaciones mensuales de grandes empresas de septiembre | Nacional (entidades sujetas a declaración mensual) |
| 20 de octubre | Martes | Declaración recapitulativa de operaciones intracomunitarias (Modelo 349) | Nacional (operadores en el Registro ROI) |
| 30 de octubre | Viernes | Suministro Inmediato de Información (SII) de facturas de octubre | Nacional (empresas acogidas al sistema telemático en tiempo real) |
La puntualidad en la remisión telemática de estas obligaciones evita recargos automáticos que pueden oscilar entre el 1% inicial y penalizaciones sustancialmente superiores en caso de recibir requerimientos formales por parte de la Administración.
Modelos tributarios que deben liquidarse antes del 20 de octubre
La carga documental de este trimestre agrupa los tributos más representativos de la actividad por cuenta propia y societaria. Conocer las particularidades de cada impreso oficial permite estructurar la documentación de ingresos y gastos deducibles con la debida antelación.
Modelo 303 de autoliquidación del IVA
El Modelo 303 constituye el documento donde se compensa el IVA repercutido a clientes con el IVA soportado en gastos afectos a la actividad durante el tercer trimestre. En caso de arrojar saldo positivo a ingresar, debe abonarse íntegramente mediante pasarela de pago o domiciliación dentro de los plazos reglamentarios. Si el resultado es negativo, el contribuyente puede optar por compensar la cuantía en declaraciones posteriores.
Resulta fundamental comprobar que todas las facturas recibidas cumplan con los requisitos de deducibilidad marcados por el artículo 95 de la Ley del IVA. El trimestre estival suele incluir facturas de desplazamientos, suministros y servicios profesionales que precisan un cotejo pormenorizado para prevenir revisiones posteriores por parte de la inspección tributaria.
Modelos 130 y 131 de pagos fraccionados del IRPF
Los trabajadores autónomos inscritos en el régimen de estimación directa deben presentar el Modelo 130 para ingresar a cuenta el 20% del rendimiento neto obtenido acumulado a lo largo del año. Por su parte, quienes tributan bajo el régimen de estimación objetiva utilizan el Modelo 131, calculando los pagos con base en los módulos específicos asignados a su epígrafe del Impuesto sobre Actividades Económicas (IAE).
En el caso del Modelo 130, es oportuno recordar que aquellos profesionales que hayan aplicado retención en al menos el 70% de sus ingresos durante el ejercicio precedente están legalmente exentos de presentarlo. Esta exención alivia la gestión administrativa directa en octubre, si bien obliga a certificar minuciosamente el porcentaje de retenciones soportadas en las facturas emitidas.
Modelos 111 y 115 para retenciones profesionales y arrendamientos
Las retenciones aplicadas a nóminas de empleados, facturas de colaboradores mercantiles y finiquitos deben declararse a través del Modelo 111. De forma paralela, aquellos profesionales o sociedades que desarrollen su labor en locales, naves u oficinas en régimen de alquiler deben presentar el Modelo 115 para ingresar las retenciones del IRPF detraídas a los propietarios de los inmuebles arrendados.
El Modelo 115 requiere especial atención cuando existen contratos de alquiler sujetos a exenciones parciales o cuando las rentas anuales satisfechas a un mismo arrendador no superan el mínimo reglamentario fijado por ley. En caso contrario, omitir el ingreso de estas cantidades genera automáticamente discrepancias cruzadas en las declaraciones informativas anuales de final de ejercicio.
Impacto de los festivos autonómicos y nacionales en la tramitación
El ritmo de trabajo administrativo en octubre se ve fuertemente condicionado por el calendario laboral. El viernes 9 de octubre se celebra el Dia de la Comunitat Valenciana, lo que supone una jornada inhábil en el ámbito autonómico valenciano para sedes físicas y oficinas locales, reduciendo la ventana presencial de gestorías en dicho territorio.
A este festivo se suma el lunes 12 de octubre, Fiesta Nacional de España, festivo no laborable de carácter nacional en todo el territorio estatal. Al tratarse de un festivo nacional en lunes, el sistema bancario y las oficinas públicas permanecen inactivos, acortando la semana clave en la que expiran las opciones de domiciliación bancaria. Tal y como se detalla en el seguimiento del calendario tributario de octubre, no dejar los trámites para los últimos días resulta crucial para sortear saturaciones en la sede electrónica de la AEAT.
Además, determinadas localidades disfrutan de festivos patronales propios durante la primera quincena de octubre, como las celebraciones del Pilar en Zaragoza y diversas festividades municipales en Andalucía o Galicia. Estas paralizaciones locales limitan la atención en oficinas bancarias tradicionales, obligando a tramitar transferencias de fondos y autorizaciones de pago con suficiente antelación operativa.
Particularidades de los calendarios tributarios en los territorios forales
Los contribuyentes domiciliados fiscalmente en el País Vasco y la Comunidad Foral de Navarra deben atender a las normativas dictadas por sus respectivas Haciendas Forales. Aunque las líneas generales de liquidación trimestral coinciden temporalmente en el mes de octubre, existen especificidades técnicas y de calendario que conviene no pasar por alto.
En las Diputaciones Forales de Álava, Bizkaia y Gipuzkoa, los modelos equivalentes al IVA y a los pagos a cuenta del IRPF comparten plazos de vencimiento durante el mes de octubre, pero el funcionamiento de las plataformas telemáticas (como Bizkaibai o Gipuzkoataria) contempla mecanismos propios de domiciliación bancaria. Del mismo modo, la Hacienda Foral de Navarra establece su propio calendario de pagos para el tercer trimestre, por lo que las empresas con actividad en varios territorios deben coordinar sus cierres contables atendiendo al punto de conexión tributario que corresponda a cada operación.
Solicitud de aplazamientos y fraccionamientos antes del vencimiento
Cuando un autónomo o sociedad atraviesa tensiones de liquidez y no puede afrontar el pago íntegro de sus autoliquidaciones trimestrales, la Ley General Tributaria permite solicitar el aplazamiento o fraccionamiento de la deuda tributaria directamente en la sede electrónica al presentar el modelo correspondiente.
Para deudas de hasta 50.000 euros en el ámbito de la AEAT, no es obligatorio aportar avales ni garantías hipotecarias. Sin embargo, este trámite debe cursarse formalmente dentro del plazo voluntario que concluye el 20 de octubre. Solicitar el aplazamiento fuera de esa fecha extingue la posibilidad de tramitarlo en periodo voluntario y activa automáticamente la vía de apremio con sus correspondientes recargos e intereses de demora.
Conviene señalar que tributos como las retenciones por IRPF declaradas en los Modelos 111 y 115 tienen la consideración legal de inaplazables, salvo en supuestos extraordinarios tasados donde se justifique fehacientemente que las cantidades retenidas no han sido efectivamente cobradas o repercutidas.
Procedimientos telemáticos y requisitos de acceso en la sede electrónica
La presentación de la práctica totalidad de estas autoliquidaciones debe ejecutarse obligatoriamente de forma telemática a través de la sede electrónica de la Agencia Tributaria. Para garantizar el envío sin contratiempos de software o identificación, es necesario disponer de alguno de los métodos de identificación digital homologados:
- Certificado electrónico cualificado emitido por la FNMT o entidades certificadoras admitidas, debidamente instalado en el navegador.
- DNI electrónico en vigor con lector compatible y claves de firma activas.
- Sistema Cl@ve Móvil o Cl@ve PIN, especialmente operativo para personas físicas y autónomos individuales.
Es indispensable verificar la vigencia de los certificados con antelación suficiente. Un certificado digital caducado durante los días 14 o 15 de octubre puede impedir la domiciliación bancaria a tiempo, obligando al contribuyente a solicitar un Número de Referencia Completo (NRC) a través de su entidad bancaria para efectuar el pago posterior antes de las 23:59 horas del 20 de octubre.
La obtención del NRC exige disponer de saldo suficiente y de acceso operativo a la banca electrónica asociada a la cuenta del titular. Durante las últimas horas del 20 de octubre, la coincidencia masiva de peticiones suele provocar lentitud en las pasarelas bancarias y en la propia plataforma de la AEAT, por lo que la tramitación anticipada constituye la mejor salvaguarda técnica.
Corrección de errores y presentación de declaraciones complementarias
Si tras enviar una declaración tributaria el contribuyente detecta una omisión de ingresos o una deducción indebida, la normativa prevé dos vías de regularización según el sentido del error económico.
Si el error causó un perjuicio a la Hacienda Pública, corresponde presentar una autoliquidación complementaria marcando la casilla correspondiente del modelo oficial. Si dicha rectificación se efectúa antes de la medianoche del 20 de octubre, no se devengará ningún tipo de recargo ni penalización por extemporaneidad. Por el contrario, si el error perjudicó al propio contribuyente, debe solicitarse una rectificación de autoliquidación con solicitud de devolución de ingresos indebidos a través del formulario habilitado al efecto en la sede electrónica.
Consecuencias de presentar las declaraciones fuera de plazo
La normativa de la Ley General Tributaria penaliza de forma automática el incumplimiento de los plazos fiscales de octubre. Si la presentación se formaliza de manera extemporánea sin requerimiento previo de Hacienda, se aplica un recargo del 1% más un 1% adicional por cada mes completo de retraso transcurrido, hasta llegar al duodécimo mes.
En caso de que el retraso supere el año completo, el recargo alcanza el 15% más la exigencia de intereses de demora desde el vencimiento del mes doce. Por el contrario, si la Agencia Tributaria emite una notificación o requerimiento previo antes de que el contribuyente regularice su situación, se inicia un procedimiento sancionador formal que puede acarrear multas pecuniarias proporcionales de entre el 50% y el 150% de la cuota debida, además de la pérdida de posibles bonificaciones.
Para declaraciones informativas o modelos sin resultado a ingresar (como un Modelo 303 a compensar o con resultado cero presentado fuera de plazo), la sanción estándar por presentación extemporánea sin requerimiento previo suele situarse en 100 euros, elevándose a 200 euros si media apercibimiento administrativo formal.
Para consultas sobre las fechas del próximo ejercicio tributario y la planificación laboral a largo plazo, conviene revisar las pautas del calendario 2027, asegurando que ninguna festividad local o nacional vuelva a comprometer las obligaciones contables obligatorias.
También te puede interesar
- Fechas El Boe Oficializa El Calendario Laboral Del Proximo Ano Con Todos Los Festivos Nacionales Y Autonomicos Nxema7
- Espana Cambio De Hora De Otono Que Dia De Octubre Toca Retrasar Los Relojes Para El Horario De Invierno Nxej8q
- Economia Festivo Del 12 De Octubre Que Supermercados Y Centros Comerciales Abren Durante El Puente En Cada Comunidad Nxe8gj