Renta fraccionada: el segundo plazo vence el jueves 5 de noviembre y estas son las fechas que conviene tener en cuenta
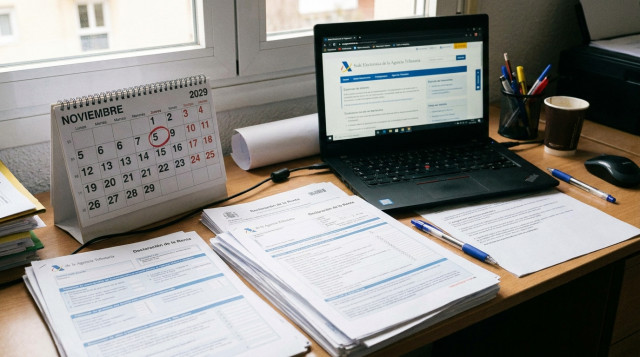
El segundo plazo de la renta fraccionada vence el jueves 5 de noviembre de 2026, dentro de nueve días laborables y de calendario según se cuente desde hoy, martes 27 de octubre. Los contribuyentes que optaron por dividir el pago del IRPF al presentar su declaración deben ingresar antes de esa fecha el 40 % restante de la cuota. El día no es festivo en ninguna comunidad autónoma, así que el vencimiento se mantiene sin prórroga en el territorio gestionado por la Agencia Tributaria.
La fecha afecta a quienes eligieron el pago en dos partes: el 60 % al presentar la declaración y el 40 % pendiente hasta el 5 de noviembre. Para el resto, que pagó de una vez o recibió devolución, este plazo no tiene consecuencias. Conviene repasar los días que quedan y cómo se cruzan con el calendario 2026 de España.
Cuándo vence el segundo plazo de la renta fraccionada
El vencimiento es el jueves 5 de noviembre de 2026. Es un día laborable en toda España: no figura como festivo nacional ni autonómico en el calendario oficial de este año. La fecha tampoco cae en fin de semana, por lo que no entra en juego ningún traslado del último día de plazo al siguiente hábil.
El calendario es el habitual de esta modalidad. El contribuyente decide fraccionar al presentar la declaración, paga el 60 % en ese momento y dispone hasta el 5 de noviembre para abonar el 40 % restante. La opción se ejerce en el momento de presentar la declaración y, con carácter general, no supone intereses ni recargos adicionales mientras se cumpla el plazo.
Quedan, por tanto, ocho días hábiles contando hoy y el propio jueves 5. Quien tenga el pago pendiente, o dude de si lo dejó domiciliado, dispone de margen para comprobarlo con calma.
Qué días quedan hasta el 5 de noviembre
El tramo final del plazo mezcla días laborables, un fin de semana y un festivo nacional que cae en domingo. La tabla resume la secuencia con su ámbito territorial.
| Fecha | Día de la semana | Qué supone para el plazo | Ámbito |
|---|---|---|---|
| 27 de octubre | Martes | Quedan nueve días hasta el vencimiento | Laborable en toda España |
| 28, 29 y 30 de octubre | Miércoles a viernes | Días hábiles para revisar saldo o pagar | Laborables, salvo festivos locales |
| 31 de octubre | Sábado | Fin de semana, sin actividad habitual en oficinas | No laborable con carácter general |
| 1 de noviembre | Domingo | Día de Todos los Santos | Festivo nacional, toda España |
| 2, 3 y 4 de noviembre | Lunes a miércoles | Últimos días hábiles antes del vencimiento | Laborables, salvo festivos locales |
| 5 de noviembre | Jueves | Vence el segundo plazo de la renta fraccionada | Territorio de la Agencia Tributaria |
El festivo del 1 de noviembre cae en domingo este año, por lo que no resta ningún día laborable al tramo final. Las consecuencias de esa coincidencia para el calendario están explicadas en la nota sobre Todos los Santos en domingo y si hay puente.
Cómo se paga el 40 % restante
La forma de pago depende de lo que eligió el contribuyente al presentar la declaración. Hay dos escenarios y conviene identificar cuál es el propio antes de actuar.
Si el segundo plazo está domiciliado
Quien indicó una cuenta bancaria para el pago del segundo plazo no tiene que hacer nada más, salvo asegurarse de que haya saldo suficiente. El cargo se realiza, con carácter general, el último día del plazo. Si la cuenta no tiene fondos, el pago no se considera hecho y se aplican las consecuencias de la falta de ingreso.
Es recomendable revisar el saldo en los días previos al jueves 5 y comprobar que los datos de la cuenta son los que se facilitaron en su momento. Si se han cambiado de entidad o de cuenta desde la declaración, merece la pena verificar que el cargo no se dirigirá a una cuenta cerrada.
Si no se domició el pago
En ese caso hay que ingresar el importe por cuenta propia mediante el documento de ingreso del segundo plazo, conocido como modelo 102. Se puede obtener y pagar a través de la sede electrónica de la Agencia Tributaria, la banca online o las entidades colaboradoras. Quien no recuerde el documento puede recuperarlo desde su propia gestión de la declaración.
Al tratarse del último día de plazo, es prudente no dejar la operación para el mismo 5 de noviembre. Las pasarelas de pago online pueden saturarse en las horas finales de los plazos y un fallo técnico de última hora no suele ser motivo de prórroga.
Qué ocurre si se deja pasar el 5 de noviembre
Si el 40 % restante no se ingresa dentro de plazo, la parte pendiente deja de estar en periodo voluntario. A partir de ahí la Administración puede reclamar la deuda con recargos e intereses de demora. Con carácter general, los recargos van del 5 % al 20 % según el momento en que se pague, y los porcentajes concretos dependen de la fase del procedimiento.
Esto afecta solo al segundo plazo. El primer 60 % ya abonado se mantiene como pago válido, pero el resto de la deuda sigue pendiente hasta que se liquide. No pagar a tiempo no anula la declaración presentada ni el fraccionamiento ya concedido, aunque sí elimina la ventaja de no soportar costes adicionales.
Quien prevea problemas para pagar en esa fecha debe consultar con la Agencia Tributaria las alternativas existentes, como una solicitud de aplazamiento, que está sujeta a requisitos y a la valoración de la Administración. Conviene hacerlo antes de que termine el plazo y no después.
Quién puede fraccionar y quién queda fuera
El fraccionamiento en dos pagos solo tiene sentido cuando la declaración sale a ingresar. Si el resultado es a devolver, no hay nada que fraccionar y este plazo no se aplica. Tampoco se usa, lógicamente, cuando el contribuyente decidió abonar toda la cuota de una vez al presentar.
La opción se ejerce al presentar la declaración en el plazo voluntario de la campaña. Quien presentó fuera de plazo no suele poder acogerse a esta modalidad en las mismas condiciones, por lo que el calendario del segundo plazo no le afecta de la misma manera.
Hay además una matización territorial. El 5 de noviembre se refiere al territorio en el que gestiona el IRPF la Agencia Tributaria. Navarra y el País Vasco tienen haciendas forales propias, con normas y calendarios que pueden diferir, por lo que sus contribuyentes deben consultar a su hacienda foral las fechas que les corresponden.
Festivos locales y días hábiles que pueden afectar a gestiones
El 5 de noviembre es laborable a nivel nacional y autonómico. Los festivos locales los fija cada ayuntamiento, que aprueba dos al año, por lo que en algún municipio podría coincidir un día no laborable con el tramo final. La consulta debe hacerse en el calendario local de cada localidad, ya que no hay un listado común para toda España.
Este detalle importa sobre todo para quien prefiere gestionar el pago en una oficina bancaria. El pago por banca electrónica o a través de la sede de la Agencia Tributaria no depende del horario de las sucursales. Aun así, si el municipio tiene un día festivo local en la semana, conviene adelantar la gestión en lugar de apurar hasta el jueves.
Los fines de semana y el domingo 1 de noviembre no cuentan como días de actividad bancaria presencial habitual. Quien necesite resolver una duda con una entidad o con la Administración debe contar con los días laborables restantes, del martes 27 al viernes 30 de octubre y del lunes 2 al jueves 5 de noviembre.
Qué viene después en el calendario fiscal y de festivos
Con el 5 de noviembre se cierra el calendario de pagos de la renta fraccionada de esta campaña. Los datos de la próxima declaración, la del ejercicio que se presentará en 2027, se darán a conocer más adelante y las fechas exactas de la campaña las fija la Agencia Tributaria. Quien quiera anticipar su planificación puede consultar el calendario 2027 para situar festivos y fines de semana largos del próximo año.
En el calendario festivo de este otoño el siguiente hito nacional tras el 1 de noviembre es la Inmaculada Concepción, el martes 8 de diciembre, que permite un descanso de cuatro días para quien libre el lunes 7. Los detalles de ese puente están en la nota sobre el puente de diciembre.
El Día de la Constitución, el 6 de diciembre, cae en domingo este año. Quien tenga pendiente algún trámite administrativo debe planificarlo sobre los días laborables y no sobre los festivos, que sí paralizan buena parte de las oficinas.
También te puede interesar
- Clm Guias Por Meses La Almudena Cae En Lunes Madrid Capital Tendra Festivo Local El 9 De Noviembre Y Un Fin De Semana Largo Nxlcgr
- Educacion Vacaciones De Navidad En Los Colegios Cuando Terminan Y Cuando Vuelven Las Clases En Cada Comunidad Nxlmvv
- Turismo Todos Los Santos Cae En Domingo Este Ano Que Pasa Con El Festivo Del 1 De Noviembre Y Si Hay Puente Nxlkxo