Segundo pago del IRPF: fecha límite en el calendario fiscal para evitar recargos de Hacienda
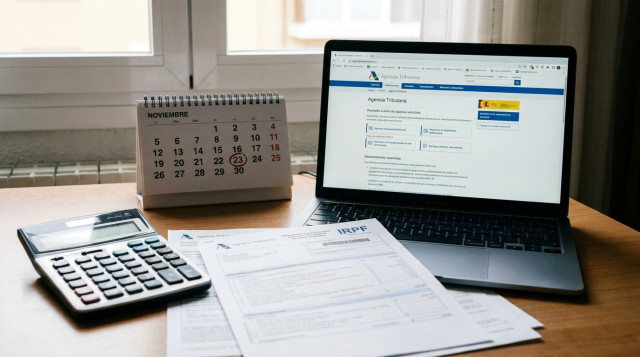
La Agencia Estatal de Administración Tributaria (AEAT) encara una de las fechas clave de su cronograma de otoño para millones de contribuyentes en todo el país. Quienes optaron por fraccionar el resultado de su declaración de la Renta correspondiente al ejercicio anterior deben afrontar el desembolso del 40% restante a principios de noviembre. Cumplir estrictamente con los plazos fijados en el calendario tributario resulta determinante para esquivar intereses de demora y sanciones económicas automáticas que incrementan de forma sensible la deuda original.
Cuándo se cobra el segundo pago del IRPF en el calendario fiscal
El calendario fiscal de la Agencia Tributaria establece de manera invariable que el segundo plazo del Impuesto sobre la Renta de las Personas Físicas (IRPF) vence el 5 de noviembre. Al caer esta jornada en día hábil (jueves), no se produce ningún desplazamiento de la fecha límite hacia el siguiente día laborable, a diferencia de lo que ocurre cuando el plazo coincide con un fin de semana o una festividad oficial.
Los contribuyentes que al confeccionar su liquidación en primavera marcaron la casilla de fraccionamiento abonaron un primer 60% al término de la campaña general a finales de junio. El 40% restante queda condicionado a este segundo vencimiento de noviembre, que se gestiona de manera diferenciada según la modalidad de pago seleccionada por el declarante al confirmar su borrador.
Esta opción de diferimiento constituye un mecanismo contemplado en el artículo 62 del Reglamento del IRPF, el cual permite abonar la deuda tributaria en dos partes sin devengar ningún tipo de interés ordinario ni recargo, siempre y cuando ambos desembolsos se ejecuten con estricta puntualidad. En consecuencia, no cumplir con el calendario fijado anula este beneficio operativo y coloca al contribuyente en mora directa con la hacienda estatal.
Para tener una visión global de los festivos bancarios y laborales que condicionan las operaciones financieras durante este tramo final del año, conviene consultar el calendario 2026 de España, donde se detallan las jornadas inhábiles que afectan a oficinas públicas y entidades bancarias.
Modalidades de ingreso del segundo plazo de la Renta
La forma en la que se hace efectivo este segundo abono depende exclusivamente de la opción elegida por el ciudadano en el momento de presentar la declaración de la Renta. Existen dos vías principales reguladas por la normativa tributaria estatal:
- Domiciliación bancaria: La entidad bancaria carga el importe de forma automática el mismo 5 de noviembre. El contribuyente no tiene que realizar ninguna gestión adicional en la sede electrónica de Hacienda, pero debe cerciorarse de disponer de saldo suficiente en la cuenta facilitada.
- Ingreso no domiciliado: Quienes no optaron por el cargo directo deben efectuar el pago antes de que finalice la jornada del 5 de noviembre. Esto puede realizarse acudiendo a una oficina de una entidad colaboradora con el documento de ingreso (modelo 102) o mediante pago telemático con tarjeta o cargo en cuenta a través de la pasarela de la sede electrónica de la AEAT.
En el caso del abono telemático o presencial mediante el modelo 102, el contribuyente debe generar el documento correspondiente desde el portal Renta WEB de la AEAT. Al formalizar el trámite por la pasarela virtual, el sistema genera de forma instantánea el Número de Referencia Completo (NRC), un código alfanumérico emitido por la entidad financiera que actúa como justificante fehaciente del pago ante la administración tributaria.
Consecuencias y recargos por no pagar el IRPF en plazo
Superar la medianoche del 5 de noviembre sin haber ingresado el importe pendiente o sin fondos suficientes para la domiciliación activa inmediatamente el periodo ejecutivo de cobro. La Ley General Tributaria contempla una escala gradual de recargos que penaliza el retraso en función del tiempo transcurrido y de si el contribuyente subsana el impago de forma voluntaria o tras requerimiento administrativo.
Si el ciudadano ingresa la deuda antes de que la Agencia Tributaria le notifique la providencia de apremio, se aplica un recargo ejecutivo del 5%. Si el abono se realiza dentro del plazo concedido con la notificación de apremio, el recargo asciende al 10%. En cambio, si se sobrepasa dicho término sin regularizar la situación, el recargo ordinario de apremio alcanza el 20%, al que se suman los correspondientes intereses de demora devengados desde el vencimiento del plazo voluntario.
El tipo de interés de demora tributario se sitúa en el 4,0625% anual, un porcentaje que se computa día por día sobre el importe pendiente desde el 6 de noviembre hasta la fecha de regularización efectiva. Además del sobrecoste financiero, la persistencia en el impago faculta a la AEAT para ordenar el embargo preventivo de cuentas corrientes, devoluciones pendientes de otros tributos, sueldos o bienes patrimoniales.
Esta presión en los plazos coincide con el cierre de otras obligaciones tributarias trimestrales en otoño, tal como se refleja en el calendario fiscal de octubre con la fecha límite de la Agencia Tributaria para presentar los impuestos del tercer trimestre, lo que exige una cuidada planificación de tesorería tanto a particulares como a trabajadores autónomos.
Fechas clave del tramo final del ejercicio tributario
El calendario de obligaciones fiscales se encadena con la planificación del cierre de año y los preparativos para los presupuestos del ejercicio venidero. La siguiente tabla sintetiza los hitos temporales más relevantes que afectan a los contribuyentes sujetos al IRPF y a la administración financiera en este periodo:
| Fecha | Día de la semana | Ámbito territorial | Trámite o impacto en el calendario |
|---|---|---|---|
| 18 de octubre | Domingo | Nacional | Plazo límite para domiciliar declaraciones periódicas trimestrales |
| 20 de octubre | Martes | Nacional | Fin de plazo de presentación del 3T (IVA, IRPF fraccionado, retenciones) |
| 1 de noviembre | Domingo | Nacional | Festivo de Todos los Santos (afecta a tramitaciones previas) |
| 5 de noviembre | Jueves | Nacional (régimen común) | Vencimiento improrrogable del segundo pago del IRPF (40%) |
| 10 de noviembre | Martes | Navarra y País Vasco | Vencimientos propios según calendarios forales específicos |
| 20 de diciembre | Domingo | Nacional | Tercer pago fraccionado a cuenta del Impuesto sobre Sociedades |
| 31 de diciembre | Jueves | Nacional | Cierre del ejercicio fiscal para deducciones y aportaciones a planes |
Ámbito territorial y particularidades en los territorios forales
El vencimiento estricto del 5 de noviembre corresponde a las comunidades autónomas integradas en el régimen común gestionado por la Agencia Estatal de Administración Tributaria. Esto abarca a quince autonomías y las ciudades autónomas de Ceuta y Melilla, donde el fraccionamiento 60/40 responde a idénticas pautas temporales.
Por el contrario, los territorios históricos del País Vasco (las haciendas forales de Álava, Bizkaia y Gipuzkoa) y la Comunidad Foral de Navarra poseen autonomía fiscal plena para regular sus calendarios impositivos. Aunque estas haciendas forales también permiten fraccionar el pago de la cuota del IRPF en dos plazos, las fechas límite y los porcentajes pueden variar ligeramente en función de sus normativas tributarias propias.
En Guipúzcoa y Vizcaya, por ejemplo, los cobros del segundo plazo suelen concentrarse en las primeras semanas de noviembre, pero su tramitación y confirmación se canaliza a través de las plataformas forales específicas (como Bizkaibai o Gipuzkoataria) y no mediante la sede electrónica estatal de la AEAT.
Qué hacer si la cuenta bancaria no tiene saldo el 5 de noviembre
Uno de los contratiempos más habituales se produce cuando la entidad bancaria intenta ejecutar el cargo domiciliado y la cuenta corriente carece de saldo disponible. En estas situaciones, el banco rechaza la orden de cobro emitida por la Agencia Tributaria y el sistema informático de Hacienda califica la deuda como no satisfecha en periodo voluntario.
Si esto ocurre, el contribuyente debe actuar con celeridad para minimizar el recargo. Es necesario acceder de inmediato a la sede electrónica de la AEAT con certificado digital, DNI electrónico o Cl@ve, dirigirse al apartado de deudas y liquidar el importe mediante el Número de Referencia Completo (NRC) o a través de tarjeta de crédito o débito antes de que el fisco emita una providencia de apremio formal.
Conviene señalar que la entidad bancaria no suele reintentar el cobro automático una vez rechazada la domiciliación inicial. La responsabilidad de regularizar el abono recae íntegramente sobre el contribuyente, quien debe evitar demoras que desencadenen la notificación de la providencia de apremio por vía postal o electrónica.
Cómo solicitar un aplazamiento extraordinario antes de la fecha límite
Quienes prevean de antemano la imposibilidad de afrontar el pago del 40% pendiente tienen la opción de solicitar un aplazamiento o fraccionamiento extraordinario a través de la misma plataforma telemática. Esta solicitud debe presentarse siempre antes de la finalización del plazo reglamentario del 5 de noviembre para evitar la entrada automática en la vía ejecutiva.
De acuerdo con la normativa vigente fijada por el Ministerio de Hacienda, las deudas tributarias de hasta 50.000 euros pueden aplazarse sin necesidad de aportar aval bancario ni garantías patrimoniales. Esta dispensa simplifica el trámite para la inmensa mayoría de contribuyentes personas físicas y autónomos.
Para cursar esta petición, el usuario debe acceder al trámite de aplazamiento y fraccionamiento de deudas dentro de la sede electrónica de la AEAT, indicar la cuantía exacta del segundo plazo pendiente, proponer un calendario de pagos mensuales asumible y facilitar una cuenta bancaria para los cargos futuros. Al concederse el aplazamiento, la Agencia Tributaria aplicará el interés de demora oficial sobre las cuotas diferidas, pero el declarante esquivará los recargos ejecutivos y mantendrá su expediente al corriente de sus obligaciones fiscales.
Planificación de los plazos fiscales y el calendario del próximo año
La culminación de la campaña de IRPF con este segundo abono marca el inicio de los preparativos para el siguiente ciclo impositivo. Muchos contribuyentes aprovechan las semanas finales del año para revisar deducciones autonómicas, realizar aportaciones a planes de pensiones o planificar donaciones benéficas antes del 31 de diciembre, momento en que queda sellada la base imponible del ejercicio.
Las decisiones financieras tomadas antes de que termine el año natural inciden de forma directa en el resultado de la siguiente declaración de la Renta. Optimizar las inversiones en eficiencia energética en la vivienda habitual, controlar las retenciones de nómina tras un cambio laboral o ajustar las deducciones por maternidad y familia numerosa representan medidas estratégicas para reducir el impacto fiscal del ejercicio siguiente.
De cara al nuevo ejercicio presupuestario y laboral, los ciudadanos pueden consultar las jornadas festivas y periodos no lectivos en el calendario 2027, una herramienta básica para anticipar descansos, puentes y festividades que condicionan tanto la actividad profesional como los trámites presenciales ante los organismos públicos.
Mantener un seguimiento exhaustivo de las fechas señaladas en el calendario oficial evita incidencias con la administración pública y garantiza que los trámites obligatorios se completen sin sobrecostes ni sobresaltos burocráticos.
También te puede interesar
- Espana Cambio De Hora De Invierno Que Dia Se Retrasan Los Relojes Y Como Queda El Horario Oficial En Espana Nximi3
- Educacion Calendario Escolar Cuando Empiezan Las Vacaciones De Navidad Y Que Dias No Hay Clase Antes De Fin De Ano Nxikji
- Fechas El Boe Publica El Calendario Laboral De 2027 Festivos Nacionales Y Puentes Oficiales Del Nuevo Ano Nxikpt