
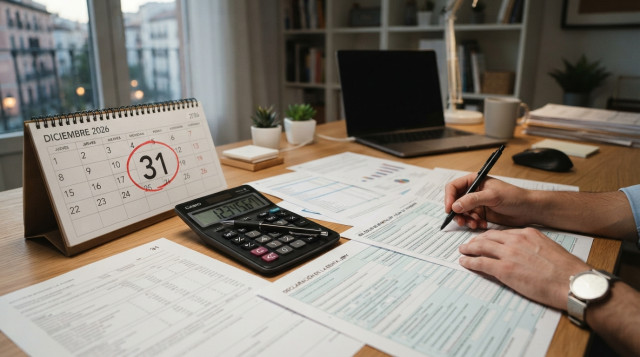
Quien quiera aportar a planes de pensiones para reducir la base imponible del IRPF de 2026 tiene como fecha límite el jueves 31 de diciembre de 2026. Las aportaciones que se hagan a partir del viernes 1 de enero de 2027 ya computarán en el ejercicio siguiente. El plazo coincide con un cierre de año que incluye dos festivos nacionales en viernes, el 25 de diciembre y el 1 de enero, por lo que conviene no dejar la operación para el último momento.
La reducción por aportaciones a sistemas de previsión social es una de las pocas que el contribuyente puede decidir antes de que acabe el año fiscal. Su efecto se verá en la declaración de la renta que se presente en 2027, y su cuantía depende de los ingresos y del tipo marginal de cada contribuyente.
Hasta cuándo se puede aportar a un plan de pensiones para rebajar el IRPF
El IRPF se devenga el 31 de diciembre de cada año. Por eso, para que una aportación reduzca la base imponible de 2026, debe estar efectivamente realizada y abonada dentro de ese ejercicio. No sirve con haber dado la orden si la entidad la contabiliza con fecha de enero.
El 31 de diciembre de 2026 cae en jueves y es día laborable en toda España. No es festivo nacional ni figura como festivo autonómico en ninguna comunidad según el calendario oficial. Aun así, cada entidad financiera fija su propio horario y sus horas de corte, algo especialmente relevante en una jornada de cierre contable.
La fecha que cuenta es la de la aportación, no la de la declaración. La campaña de la renta correspondiente a este ejercicio se desarrollará en 2027, y la reducción se aplicará entonces sobre los rendimientos obtenidos en 2026.
Fechas clave del cierre de año para quien quiere aportar
El calendario de diciembre incluye varias jornadas en las que las oficinas no abren con carácter general. Estas son las fechas que conviene tener presentes, todas con ámbito nacional salvo la del 31 de diciembre, que es un día laborable:
| Fecha | Día de la semana | Ámbito | Qué supone para la aportación |
|---|---|---|---|
| 8 de diciembre de 2026 | Martes | Nacional (Inmaculada Concepción) | Festivo en toda España; las oficinas no abren con carácter general |
| 25 de diciembre de 2026 | Viernes | Nacional (Navidad) | Festivo en toda España |
| 31 de diciembre de 2026 | Jueves | Día laborable en toda España | Último día para que la aportación compute en el IRPF de 2026 |
| 1 de enero de 2027 | Viernes | Nacional (Año Nuevo) | Las aportaciones que se contabilicen desde esta fecha pertenecen al ejercicio 2027 |
Quien consulte el calendario de festivos de diciembre y enero comprobará que los dos viernes festivos dejan pocos días hábiles consecutivos al final del año. Para consultar el conjunto de fechas oficiales está el calendario 2026 de España.
Los festivos locales no forman parte de este cuadro. Cada ayuntamiento fija sus dos fiestas locales, de modo que quien quiera acudir a una oficina física debe comprobar el calendario de su municipio.
Cuánto se puede aportar y cuánto reduce en la declaración
Según la normativa del IRPF vigente a la fecha de redacción, el límite general de reducción por aportaciones individuales a planes de pensiones es de 1.500 euros anuales. Además, la reducción no puede superar el 30 % de la suma de los rendimientos netos del trabajo y de actividades económicas del ejercicio. Se aplica la cantidad menor de las dos.
La aportación no es una deducción en la cuota, sino una reducción de la base imponible general. Su ahorro real depende del tipo marginal de cada persona. A modo de ejemplo orientativo, una aportación de 1.500 euros para un contribuyente cuyo tipo marginal sea del 30 % supondría una menor tributación aproximada de 450 euros. Con un tipo del 24 % serían 360 euros. Los tipos varían según la comunidad autónoma, por lo que cada caso es distinto.
Si la persona tiene una base imponible muy baja o no está obligada a tributar, el beneficio fiscal será menor o inexistente. Cuando la reducción supera lo que permite la base de un año, el exceso puede aplicarse en los cinco ejercicios siguientes, con las condiciones que fija la norma.
Qué cambia para autónomos, empleados con aportación de empresa y parejas
El límite general puede ampliarse en algunos supuestos. En los planes de empleo, las aportaciones de la empresa permiten alcanzar un límite conjunto superior. La normativa contempla hasta 8.500 euros adicionales mediante contribuciones empresariales o aportaciones del trabajador al mismo instrumento de empleo, con las condiciones que establece la ley. El resultado es un máximo de 10.000 euros entre las distintas vías.
Los trabajadores autónomos pueden aportar una cantidad adicional a través de un plan de pensiones de empleo simplificado de autónomos. Con esa vía, el límite total puede situarse en 5.750 euros, según la regulación vigente. Conviene confirmar con la entidad gestora si el plan contratado es de esta modalidad.
También existe una reducción por aportaciones a favor del cónyuge. Se aplica, con un límite de 1.000 euros anuales, cuando el cónyuge obtiene rendimientos del trabajo y de actividades económicas inferiores a 8.000 euros. Cada contribuyente debe comprobar que cumple los requisitos antes de aportar a nombre de otra persona.
Por qué conviene no esperar a última hora del 31 de diciembre
Horarios de corte y fechas de abono
Las entidades financieras establecen horas límite para las operaciones del día, y las gestoras de fondos pueden aplicar sus propios procedimientos de cierre. Una transferencia ordenada a última hora de la tarde del 31 de diciembre puede contabilizarse con fecha de enero. En ese caso, la aportación se asignaría al ejercicio 2027 y no reduciría el IRPF de 2026.
Por eso la recomendación habitual es anticiparse en los últimos días laborables previos. Quien opere por banca online debe comprobar que el justificante refleja la fecha y que la entidad confirma que la aportación se imputa a 2026.
Semana de Navidad con jornadas reducidas
El 24 y el 31 de diciembre son jueves y laborables en el calendario nacional, pero muchas oficinas reducen horario en esas fechas. Antes de acudir en persona, conviene consultar la sucursal o recurrir al canal digital. Para el contexto de la semana festiva, el artículo sobre Navidad y Año Nuevo en viernes detalla cómo se reparten los días libres.
Cuándo se notará el ahorro y cómo encaja con la campaña de la renta
El ahorro fiscal no se percibe de inmediato. Se refleja al presentar la declaración del ejercicio 2026, en la campaña que habitualmente se abre en primavera y se cierra a finales de junio. La Agencia Tributaria publica cada año las fechas exactas de esa campaña, por lo que conviene esperar a su anuncio oficial para confirmarlas.
Las aportaciones realizadas durante 2026 aparecerán, en la mayoría de casos, en los datos fiscales que las entidades comunican a Hacienda. Aun así, es recomendable conservar el certificado de aportaciones que emite la gestora, que sirve para contrastar la información al preparar la declaración. Para ubicar el resto de fechas del siguiente ejercicio se puede consultar el calendario 2027.
Desde el 1 de enero, cada contribuyente empieza de nuevo a computar sus límites. Quien planifique aportar en 2027 dispondrá de todo el año, lo que permite repartir las cantidades en lugar de concentrarlas en las últimas semanas.
Qué conviene comprobar antes de aportar al plan de pensiones
Los planes de pensiones son productos de ahorro a largo plazo con liquidez limitada. Las aportaciones solo pueden recuperarse en los supuestos que fija la ley, como la jubilación, la incapacidad, el fallecimiento, el desempleo de larga duración o la enfermedad grave. La normativa también prevé la posibilidad de rescatar aportaciones con una antigüedad mínima de diez años, con las condiciones vigentes. Quien necesite disponibilidad inmediata del dinero debe valorarlo antes de decidir.
Cuando se recupera el dinero, la prestación tributa como rendimiento del trabajo en el IRPF. La reducción de hoy se compensa con la tributación de mañana, de modo que el beneficio depende del tipo que se pague en cada momento.
En el País Vasco y en Navarra rige un régimen fiscal propio, con sus normas forales y sus límites, por lo que los datos de esta nota no se aplican sin más a los residentes en esos territorios. En el País Vasco, además, existen las entidades de previsión social voluntaria con tratamiento específico.
Esta información tiene carácter divulgativo y no constituye asesoramiento financiero ni fiscal. Los límites y condiciones pueden variar y es aconsejable contrastarlos con la Agencia Tributaria, con la entidad gestora o con un asesor antes de aportar.
También te puede interesar
- Turismo Puente De La Inmaculada El 8 De Diciembre Cae En Martes Y Abre Un Posible Puente De Cuatro Dias Nxuk2m
- Espana El Dia De La Constitucion Cae En Domingo Que Comunidades Trasladan El Festivo Del 6 De Diciembre Nxu3k2
- Fechas Navidad Y Ano Nuevo Caen En Viernes Dos Fines De Semana De Tres Dias Para Cerrar El Ano Nxtxoa