
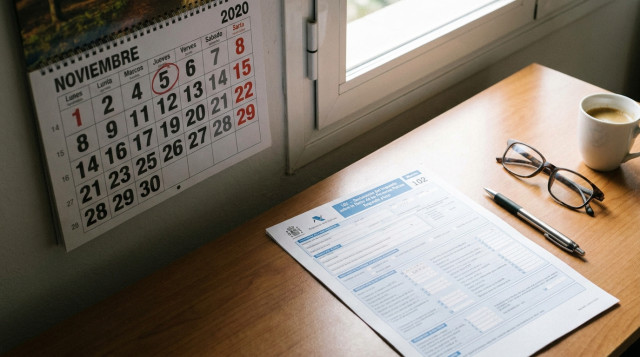
Los contribuyentes que optaron por pagar la declaración de la Renta en dos plazos tienen hasta el jueves 5 de noviembre para ingresar el 40 % restante de la cuota. Con esta nota publicada el sábado 24 de octubre, quedan 12 días naturales y nueve días laborables de lunes a viernes para cumplir con el pago fraccionado de la Renta. La fecha es la misma para todos los contribuyentes que tributan ante la Agencia Tributaria, es decir, toda España salvo Navarra y el País Vasco, que tienen su propia hacienda foral.
Quien domiciliara el pago en su cuenta no tiene que hacer nada más que asegurarse de que haya saldo. Quien eligió pagar por su cuenta debe ingresar el segundo plazo antes de que termine el 5 de noviembre, que no es festivo en ninguna comunidad según el calendario oficial.
Cuándo vence el segundo plazo del pago fraccionado de la Renta
El fraccionamiento de la Renta funciona con dos fechas. El primer plazo, equivalente al 60 % de la cuota, se ingresa al presentar la declaración y como muy tarde al cierre de la campaña, a finales de junio. El segundo plazo, el 40 % restante, vence cada año el 5 de noviembre. En 2026 esa fecha cae en jueves.
Es un plazo reglamentario fijo y no depende de que el calendario de la campaña cambie de un año a otro. Tampoco se traslada por los festivos de las comunidades autónomas, porque el 5 de noviembre no figura entre los festivos nacionales ni autonómicos de 2026.
Esta es una de las fechas clave del otoño para quien presentó la declaración con resultado a ingresar. Para consultar el resto de fechas del año, está disponible el calendario 2026 de España, con festivos nacionales y autonómicos.
Fechas clave hasta el 5 de noviembre
La última semana del plazo queda condicionada por el puente de Todos los Santos, que este año cae en domingo. Estas son las fechas que conviene tener presentes:
| Fecha | Día de la semana | Qué ocurre | Ámbito |
|---|---|---|---|
| 24 de octubre | sábado | Quedan 12 días naturales para el fin del plazo | Contribuyentes de territorio común |
| 1 de noviembre | domingo | Día de todos los Santos, festivo nacional | Nacional (toda España) |
| 2 de noviembre | lunes | Primer día laborable de la última semana | Contribuyentes de territorio común |
| 5 de noviembre | jueves | Último día para ingresar el segundo plazo | Toda España salvo Navarra y País Vasco |
El 5 de noviembre es laborable en toda España, de modo que las oficinas bancarias y los servicios de la Agencia Tributaria funcionan con normalidad ese día. Los festivos locales los fija cada ayuntamiento y no están recogidos en el calendario oficial nacional, así que quien tenga un festivo en su municipio durante esa semana debe comprobarlo en el calendario local.
Cómo se paga el 40 % restante de la Renta
El segundo plazo se ingresa mediante el documento de ingreso conocido como modelo 102. Hacienda lo genera al presentar la declaración con el fraccionamiento marcado, y puede recuperarse desde la sede electrónica de la Agencia Tributaria con las claves de acceso habituales o con el certificado digital.
El pago puede hacerse en las entidades bancarias colaboradoras, ya sea por banca online o en ventanilla, o desde los servicios de pago de la propia sede electrónica. Lo importante es que el ingreso quede registrado a más tardar el 5 de noviembre.
Qué ocurre con quien domició el pago
Los contribuyentes que domiciliaron el segundo plazo en su cuenta bancaria no tienen que hacer ningún trámite. El cargo lo hace la Agencia Tributaria en la cuenta indicada en la declaración, por lo que basta con mantener saldo suficiente en ella.
Si el cargo se rechaza por falta de fondos, el pago no se considera realizado. En ese caso conviene ingresar la cantidad cuanto antes por otra vía y dentro del plazo. La domiciliación tiene además un plazo de comunicación o modificación que termina unos días antes del 5 de noviembre, una fecha que publica la Agencia Tributaria y que debe consultarse en su sede electrónica antes de intentar cambiar la cuenta.
Quien tenga dudas sobre qué opción eligió puede comprobarlo en el borrador o en la declaración ya presentada, o en el justificante de presentación. En esa documentación figura el importe de cada plazo y la forma de pago elegida. Para un repaso de los detalles prácticos del segundo plazo, la sección de trámites publicó antes lo que debe saber quien eligió el pago fraccionado de la Renta.
Quién puede haber elegido pagar la Renta en dos plazos
El fraccionamiento es una opción de la declaración. Solo puede elegirlo quien presenta la declaración con resultado a ingresar, y debe marcarse al presentarla, dentro del periodo de la campaña. No se solicita después ni se activa por separado más adelante.
La ventaja principal es financiera. Fraccionar el pago de la Renta no lleva intereses ni recargos, según el régimen general del impuesto. El contribuyente simplemente retrasa el pago de una parte de la cuota de junio a noviembre, sin coste añadido sobre el importe resultante de la declaración.
Conviene distinguir este mecanismo de otros que se parecen solo en el nombre. El aplazamiento o el fraccionamiento extraordinario de deudas tributarias es un procedimiento distinto, que se solicita aparte, requiere justificar dificultades de tesorería y sí puede llevar intereses. El segundo plazo del 5 de noviembre pertenece solo al sistema ordinario de dos pagos que se elige al presentar la declaración.
Cómo calcular cuánto toca pagar ahora
El importe del segundo plazo es el 40 % de la cuota a ingresar que resultó de la declaración, y ese importe consta en el justificante. En una declaración con una cuota total de 1.000 euros, por ejemplo, se abonaron 600 euros en el primer plazo y quedan 400 euros ahora. El cálculo es lineal y no cambia por circunstancias posteriores, salvo que se haya presentado una declaración complementaria o rectificativa.
Qué ocurre si se pasa el 5 de noviembre
Si el segundo plazo no se ingresa a tiempo, la deuda entra en periodo ejecutivo. Según el régimen general tributario, eso supone un recargo que varía según cuándo se pague: del 5 % si el ingreso se hace antes de que la Administración notifique la providencia de apremio, del 10 % si se paga dentro del plazo que esta concede y del 20 % en el resto de casos. A esos recargos se suman los intereses de demora cuando corresponda.
Por eso el 5 de noviembre es un límite que conviene respetar con margen. Ingresar durante los primeros días de la semana del 2 de noviembre evita depender de una incidencia bancaria o de una caída puntual de los servicios electrónicos justo el último día.
Si ya se ha pasado la fecha, el consejo general es ingresar la cantidad lo antes posible, porque el recargo es menor cuanto antes se pague. Para saber la cuantía exacta, la Agencia Tributaria detalla en su sede electrónica el estado de cada deuda y las vías de pago disponibles.
Navarra y País Vasco tienen sus propios calendarios
La fecha del 5 de noviembre se aplica a los contribuyentes que presentan su declaración ante la Agencia Tributaria estatal. Quienes residen en Navarra o en el País Vasco tributan por el IRPF ante sus haciendas forales, con calendarios, modelos y condiciones propios.
En esos territorios, el fraccionamiento y sus plazos dependen de la normativa foral y de la diputación o la hacienda correspondiente. Quien resida allí debe consultar el calendario de su administración y no dar por válida la fecha del 5 de noviembre.
Esa distinción territorial es distinta de la que afecta a los festivos. Los festivos autonómicos y locales cambian la actividad de las oficinas físicas en determinados días, pero no mueven el vencimiento del 5 de noviembre. Para ubicar los festivos del mes, la sección de guías mensuales detalla cómo quedan los festivos de noviembre en toda España.
Cómo organizar la última semana del plazo
La semana del 2 de noviembre arranca tras un domingo festivo, el de Todos los Santos, por lo que el calendario laboral no se ve alterado para la mayoría de los trabajadores. Eso deja cuatro días laborables, de lunes 2 a jueves 5, para quien aún no haya hecho el ingreso.
Una pauta práctica es revisar ahora el justificante de la declaración, localizar el modelo 102 y comprobar el importe. Después, decidir la vía de pago: ingreso por banca online, en una entidad colaboradora o a través de la sede electrónica. Quien lo tenga domiciliado debe revisar su cuenta antes de la fecha del cargo.
Quien vaya a ingresar presencialmente debe tener en cuenta los horarios de las entidades bancarias, que son más reducidos que los de las gestiones electrónicas, que están disponibles las 24 horas. Por eso la opción online suele ser la más segura para evitar sorpresas en el último momento.
Con el segundo plazo cerrado, queda zanjada la liquidación de la declaración correspondiente a este ejercicio fiscal. A partir de entonces, el siguiente hito del calendario tributario será la apertura de una nueva campaña de la Renta, cuyas fechas anunciará la Agencia Tributaria en su momento.
También te puede interesar
- Fechas Navidad Y Ano Nuevo Caen En Viernes Asi Quedan Los Festivos De Diciembre Y Enero Con Reyes En Miercoles Nxkyfr
- Clm Guias Por Meses Festivos De Noviembre Todos Los Santos Cae En Domingo Y La Almudena Sera Lunes 9 En Madrid Capital Nxktfb
- Educacion Vacaciones Escolares De Navidad Cuando Empiezan Y Cuando Vuelven Las Clases En Cada Comunidad Autonoma Nxkeux