Plazos fiscales de noviembre: el 20 vencen las retenciones y el 30 el IVA mensual ante Hacienda
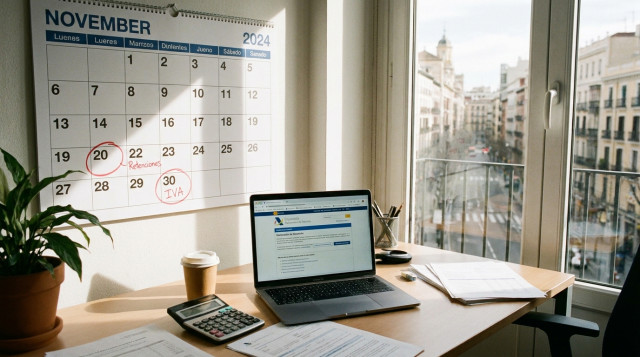
Los plazos fiscales de noviembre tienen dos fechas marcadas en rojo para empresas, autónomos y profesionales: el viernes 20 de noviembre termina el periodo para presentar las retenciones e ingresos a cuenta correspondientes a octubre y el lunes 30 de noviembre cierra el plazo del IVA mensual para los contribuyentes con este calendario. Ambas fechas son días laborables en toda España, por lo que no hay desplazamiento del vencimiento al día siguiente. Las dos obligaciones se gestionan ante la Agencia Tributaria, salvo en los territorios con hacienda propia.
Con la fecha actual del 7 de noviembre, quedan trece días para el primer vencimiento y veintitrés para el segundo. Para quien lleva sus impuestos al día, el margen es amplio. Para quien deja la presentación para el último momento, conviene fijar ya el calendario interno, sobre todo porque el lunes 30 coincide con el inicio de la última semana del mes.
Fechas de los plazos fiscales de noviembre
El cuadro resume los dos vencimientos principales del mes, con el día de la semana y el ámbito territorial en el que aplican.
| Fecha | Día | Qué vence | Ámbito |
|---|---|---|---|
| 20 de noviembre | Viernes | Retenciones e ingresos a cuenta de octubre (modelos 111, 115 y similares) y plazo general del IVA mensual (modelo 303) | Estatal, ante la Agencia Tributaria. Territorios forales con calendario propio |
| 30 de noviembre | Lunes | Autoliquidación mensual del IVA de octubre para los contribuyentes con plazo ampliado, como los acogidos al Suministro Inmediato de Información (SII) | Estatal, ante la Agencia Tributaria. Territorios forales con calendario propio |
Ninguna de las dos fechas coincide con festivo nacional. Tampoco hay festivos autonómicos en noviembre en las comunidades recogidas en el calendario oficial de 2026, de modo que el cómputo de días hábiles es el mismo para todos los contribuyentes en este mes. Los festivos locales dependen de cada ayuntamiento, que fija sus dos fiestas anuales, y conviene consultarlos en el calendario del municipio.
Qué retenciones se declaran hasta el viernes 20 de noviembre
El 20 de noviembre es la fecha límite para ingresar las retenciones e ingresos a cuenta del mes de octubre en los casos en que la presentación es mensual. Afecta, sobre todo, a empresas de mayor tamaño y a quienes presentan por ese periodo. Los contribuyentes que declaran por trimestres presentaron el tercer trimestre en octubre y no tienen este vencimiento.
Entre los modelos habituales que se concentran en esta fecha están el 111, que recoge las retenciones sobre rendimientos del trabajo y de actividades profesionales, y el 115, relativo a los alquileres de inmuebles urbanos. También figuran otros modelos de retenciones sobre capital mobiliario y sobre pagos a no residentes, según el tipo de operación y el obligado.
La presentación es telemática en el caso de empresas y profesionales y se realiza a través de la sede electrónica de la Agencia Tributaria. El plazo de domiciliación bancaria suele cerrarse unos días antes que el de presentación, por lo que quien quiera pagar por domiciliación debe comprobar la fecha exacta en la sede electrónica.
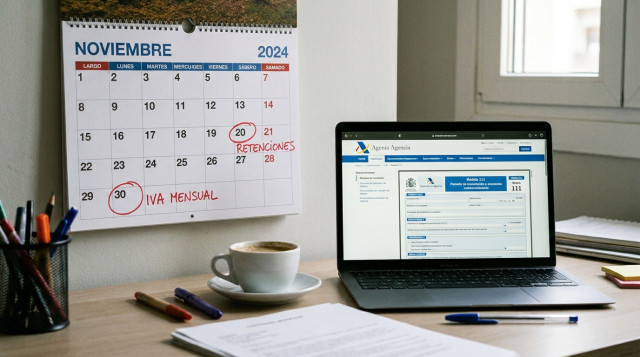
Quién debe presentar el IVA mensual hasta el 30 de noviembre
La regla general sitúa el fin del plazo de la autoliquidación del IVA en el día 20 del mes siguiente al del periodo. El 30 de noviembre es la fecha que corresponde a determinados contribuyentes con un calendario distinto, entre ellos los que llevan los libros registro del impuesto mediante el Suministro Inmediato de Información (SII). Quien tenga dudas sobre cuál es su plazo debe revisar su situación censal y el calendario del contribuyente de la Agencia Tributaria.
En este escenario, el IVA de octubre puede presentarse hasta el lunes 30. Es una jornada que el calendario comercial también señala por otro motivo, ya que coincide con el Cyber Monday, como se detalla en las fechas clave de noviembre con el Black Friday y el Cyber Monday. Para los negocios con actividad online, esa semana suele concentrar un volumen alto de ventas, lo que aconseja adelantar el cierre contable de octubre.
Los autónomos y las pequeñas empresas que presentan el IVA por trimestres no tienen vencimiento de IVA en noviembre: su siguiente cita será la del cuarto trimestre, en enero. En Canarias, además, el impuesto indirecto aplicable es el IGIC y no el IVA, con su propia gestión y calendario.
Territorios con calendario propio
El País Vasco y Navarra tienen haciendas forales con competencias propias en la gestión de varios impuestos, y sus calendarios y modelos pueden diferir de los estatales. Los contribuyentes de estos territorios deben consultar el calendario de su hacienda foral antes de dar por válidas las fechas del 20 y del 30 de noviembre.
Hay festivos que muevan los plazos en noviembre
No hay en este caso ningún desplazamiento. El 20 de noviembre cae en viernes y el 30 en lunes, ambos laborables. La norma general de cómputo de plazos establece que, si el último día es inhábil, el vencimiento pasa al siguiente día hábil, pero esa situación no se da en noviembre de 2026.
El único festivo nacional del mes, el Día de Todos los Santos, cayó el domingo 1 de noviembre, según el calendario oficial de 2026. Ya ha pasado y no incide en las fechas pendientes. Los festivos autonómicos, que solo aplican en su comunidad y nunca se extienden al resto de España, no incluyen ninguno en noviembre en las comunidades del calendario oficial.
Los festivos locales sí pueden variar de un municipio a otro. Cada ayuntamiento fija sus dos fiestas locales al año, así que quien tenga una gestión presencial prevista debe comprobar el calendario de su localidad. Para la presentación telemática, la sede electrónica de la Agencia Tributaria funciona todos los días del año, aunque conviene no apurar el último día por posibles saturaciones.
Qué ocurre si se presenta fuera de plazo
La Ley General Tributaria contempla recargos por presentación extemporánea sin requerimiento previo de la administración. En términos generales, el recargo es del 1 % más un 1 % adicional por cada mes completo de retraso, hasta un máximo de doce meses, y puede acompañarse de intereses de demora a partir de determinados plazos. Los importes concretos dependen de cada caso, y conviene consultarlos en la normativa o con un asesor.
Estos recargos se reducen si el contribuyente paga en los plazos que establece la norma. Si, además, hay un requerimiento de la administración, el régimen cambia y pueden aplicarse sanciones. Por eso, ante un olvido, lo habitual es presentar cuanto antes y no esperar a recibir ningún aviso.
Quien no pueda afrontar el pago en la fecha límite puede, en determinados supuestos, solicitar un aplazamiento o fraccionamiento, sujeto a requisitos y a la aprobación de la administración. Esa solicitud debe presentarse dentro del plazo voluntario de ingreso, y no es una alternativa automática.
Próximos vencimientos tras el 30 de noviembre
Los plazos de las retenciones y del IVA mensual de noviembre, que se presentan en diciembre, tienen una particularidad en este calendario. El 20 de diciembre de 2026 cae en domingo, por lo que, conforme a la regla general de días hábiles, el vencimiento pasaría al lunes 21 de diciembre. Conviene confirmarlo en el calendario del contribuyente que publica la Agencia Tributaria.
Diciembre llega, además, con varios festivos que reducen los días hábiles. El domingo 6 de diciembre es el Día de la Constitución y el martes 8 de diciembre, la Inmaculada Concepción, ambos festivos nacionales. El lunes 7 abre la posibilidad de un puente de cuatro días, que se analiza en el puente de la Inmaculada con el lunes 7 de diciembre. Quien tenga trámites pendientes debe tenerlo en cuenta para organizar plantillas y gestorías.
El cambio de año trae otras citas. En el calendario 2027, el 1 de enero cae en viernes y el 6 de enero, en miércoles, ambos festivos nacionales, lo que afecta al cómputo de los primeros días hábiles del ejercicio. Los vencimientos fiscales de ese mes dependerán de lo que fije el calendario del contribuyente de la Agencia Tributaria.
Cómo organizar el calendario fiscal del mes
Quien tiene obligaciones mensuales puede ordenar su calendario en pocos pasos. Primero, identificar si presenta por mes o por trimestre. Segundo, confirmar si su IVA vence el 20 o el 30. Tercero, descontar la fecha límite de domiciliación si piensa pagar por esa vía. Cada contribuyente debe verificar esos datos en su propia situación censal.
- Viernes 20 de noviembre, ámbito estatal: retenciones e ingresos a cuenta de octubre y plazo general del IVA mensual.
- Lunes 30 de noviembre, ámbito estatal: IVA mensual de octubre para los contribuyentes con plazo ampliado, como los del SII.
- Lunes 21 de diciembre, ámbito estatal: previsible vencimiento de las retenciones de noviembre, al caer el 20 en domingo.
Para consultar el resto de fechas del año, desde festivos nacionales hasta puentes y comunidades con día propio, el calendario 2026 de España reúne el conjunto de fechas oficiales por ámbito territorial. Las fechas fiscales de este texto responden a la regla general de la Agencia Tributaria. Cada contribuyente debe contrastarlas con su calendario personalizado y con el de su hacienda foral si corresponde.
También te puede interesar
- Estilo De Vida Proximo Cambio De Hora El Domingo 28 De Marzo De 2027 Los Relojes Se Adelantaran Una Hora Nxpeb8
- Turismo Vacaciones De Navidad En Los Colegios Fechas De Inicio Y Vuelta A Clase Por Comunidades Nxpitx
- Fechas Black Friday Cae El Viernes 27 De Noviembre Y El Cyber Monday El Lunes 30 Fechas Clave Del Mes Nxpija